
美国9月工业生产增0.7%:区分工厂与公用事业
Invest
浏览 3
工业生产上升的标题容易被读成工厂订单全面复苏。但电力、燃气与制造业未必反映相同需求。对2026年10月16日公布的9月G.17,应先区分总量与自身相关行业。本文把确认数据与运营解读分开。
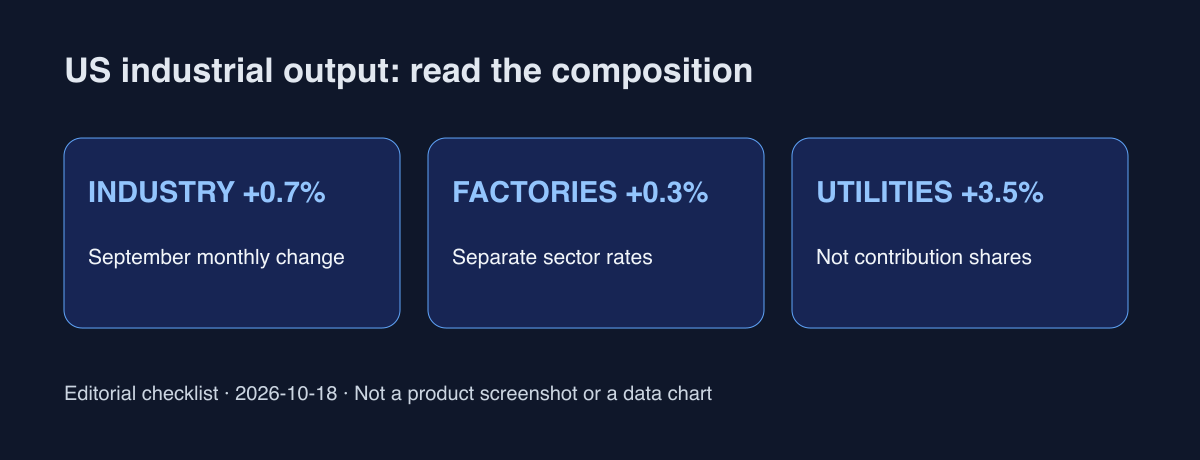
确认结果:各行业速度不同
季调工业生产环比增长0.7%,制造业0.3%、采矿业0.2%、公用事业3.5%。整体产能利用率为76.9%,低于长期平均2.5个百分点。9月为初值。行业增速不是可直接相加的总量贡献,不能仅凭最大增速断言其解释大部分增长,也不是企业订单或利润预测。
分开产出、收入与利用率
G.17衡量制造、采矿、电力与燃气的实际产出,不是销售额或整个服务经济增速。利用率是季调产出指数与相应产能指数之比。水平和变化率宜分栏记录。低于历史平均不保证下月回升,整体余量也不代表所需产品不存在瓶颈。
先改变核验顺序
以下是运营建议。采购实体商品的团队可先找供应商相关行业,再记录真实报价、最小订单量与交期。仅凭总量上涨增加预订,可能堆出脱离自身需求的库存;宏观走弱也不否定已确认客户订单。指标用来提出问题,合同与采购要连接自身证据。
关于闲置产能的反论
平均存在余量不保证供应商立即降价或缩短交期。特定设备、人员、零件仍可能短缺。公用事业大涨不证明工厂订单同速增长。但强调结构也不应抹去整体改善,应同时保留总量、相关行业与反向证据。
公开市场讨论关注产出与富余产能如何影响盈利,只作为读者兴趣线索,不作数字依据。本文不预测股价、汇率或政策利率。由实物产出推到收入仍需产品组合、售价、库存及成本证据。
下次复核时一起记录发布日期、统计月、季调、初值修订标记、总量、行业与报价变化。保留旧发布本,分别写下要变和不变的假设。本文仅供信息参考,不构成财务或投资建议。
官方来源
Federal Reserve · September G.17
下次采购复核,将总指数与供应商真实报价分栏记录。