
美国GDP增长3.4%,电脑进口增加也能伴随经济扩张
Invest
浏览 3
BEA在10月29日公布,美国三季度经济折年增长3.4%,高于二季度的2.2%。电脑和资本货物同时出现在投资增长与GDP扣减项进口的说明里。为什么同一类设备会出现在两边?
3.4%不是三个月实际增长了3.4%
这是经物价调整的实际GDP,以季调后环比折年率表示。BEA同时给出季度实际增幅0.8%。3.4%是假设该速度持续四个季度后的换算,不是三个月已经实现的增长。
从2.2%到3.4%相差1.2个百分点。BEA主要归因于投资加速和政府支出转为增加,出口下降部分抵消了增长。进口也增长得更快。图表比较的是同一折年口径。
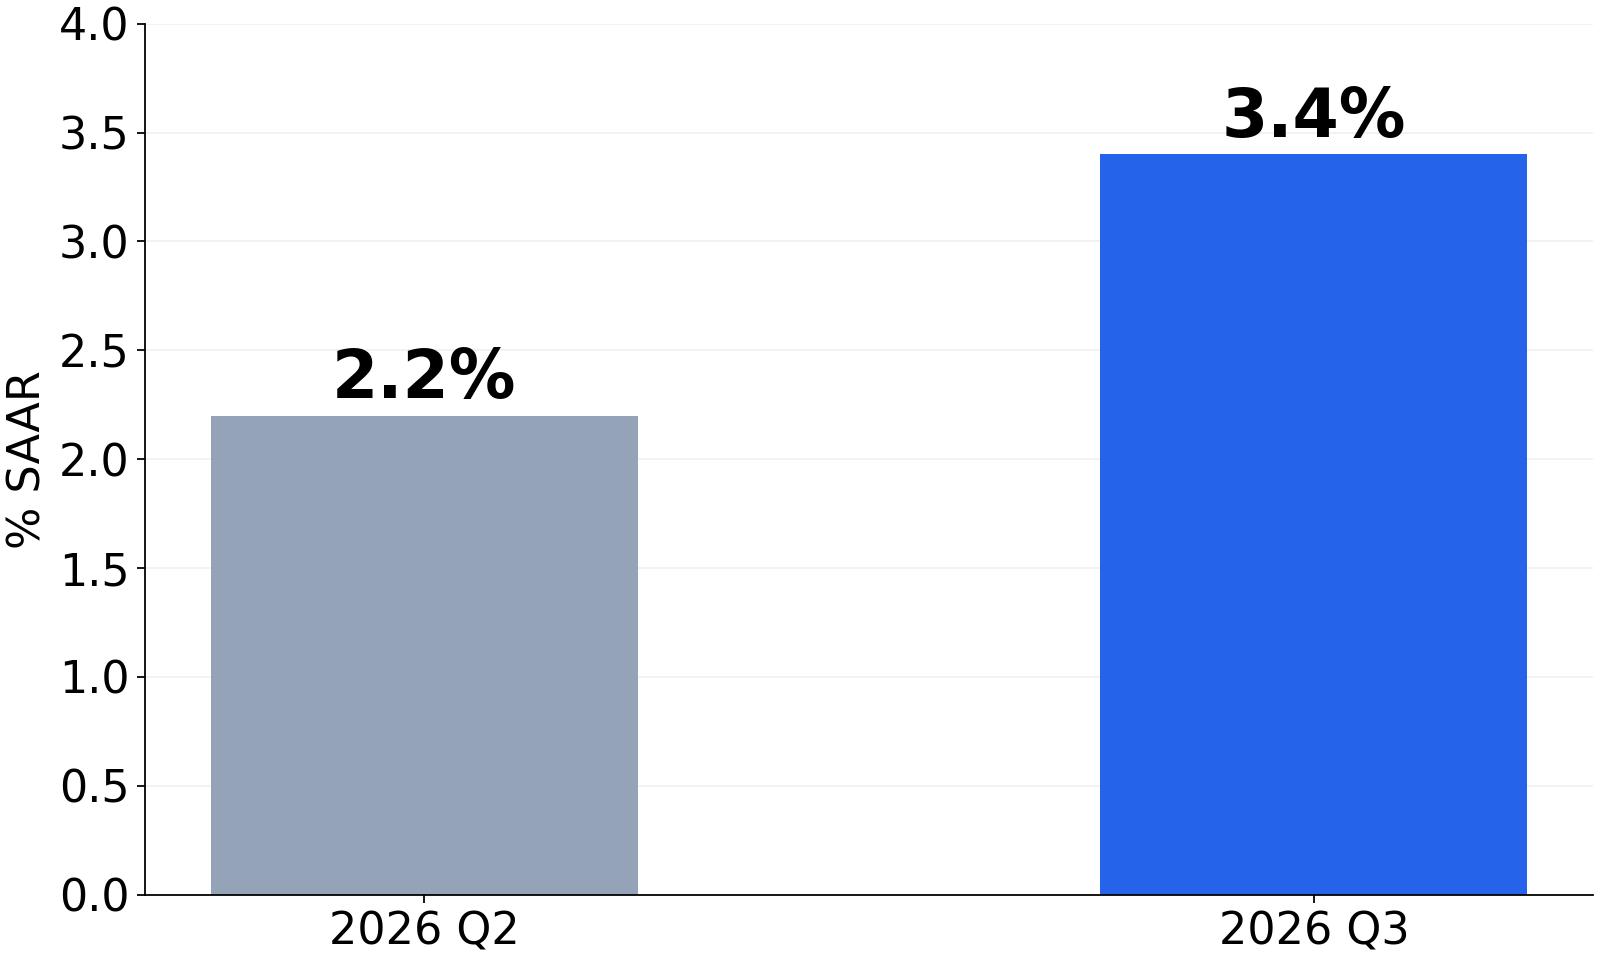
购买电脑与统计国内生产
设备投资增长由信息处理设备带动,主要是电脑及外围设备。BEA引用贸易数据和9月先行指标等资料。非汽车资本货物是进口增长的最大贡献项,但这并不说明所有电脑都用于AI数据中心。
GDP统计国内生产的价值。简化示例中,企业购买100的外国设备,投资增加100,进口扣减100,避免将海外生产计入国内GDP。现实中的分销、安装还可能创造国内增加值。因此,进口增加本身不能证明内需减弱。
库存增加不等于最终客户购买
私人库存投资也发挥作用,主要来自批发和制造业中的非耐用品行业。它反映期间库存的变化,不是库存总量。货物入库和最终售出,说明的是不同阶段。
实际私人国内最终购买包括消费与私人固定投资总额,不含库存、净出口和政府支出。其折年增速从4.6%升至4.9%。结合GDP来看,不能用库存解释全部增长。
经济加速,季度物价却放慢
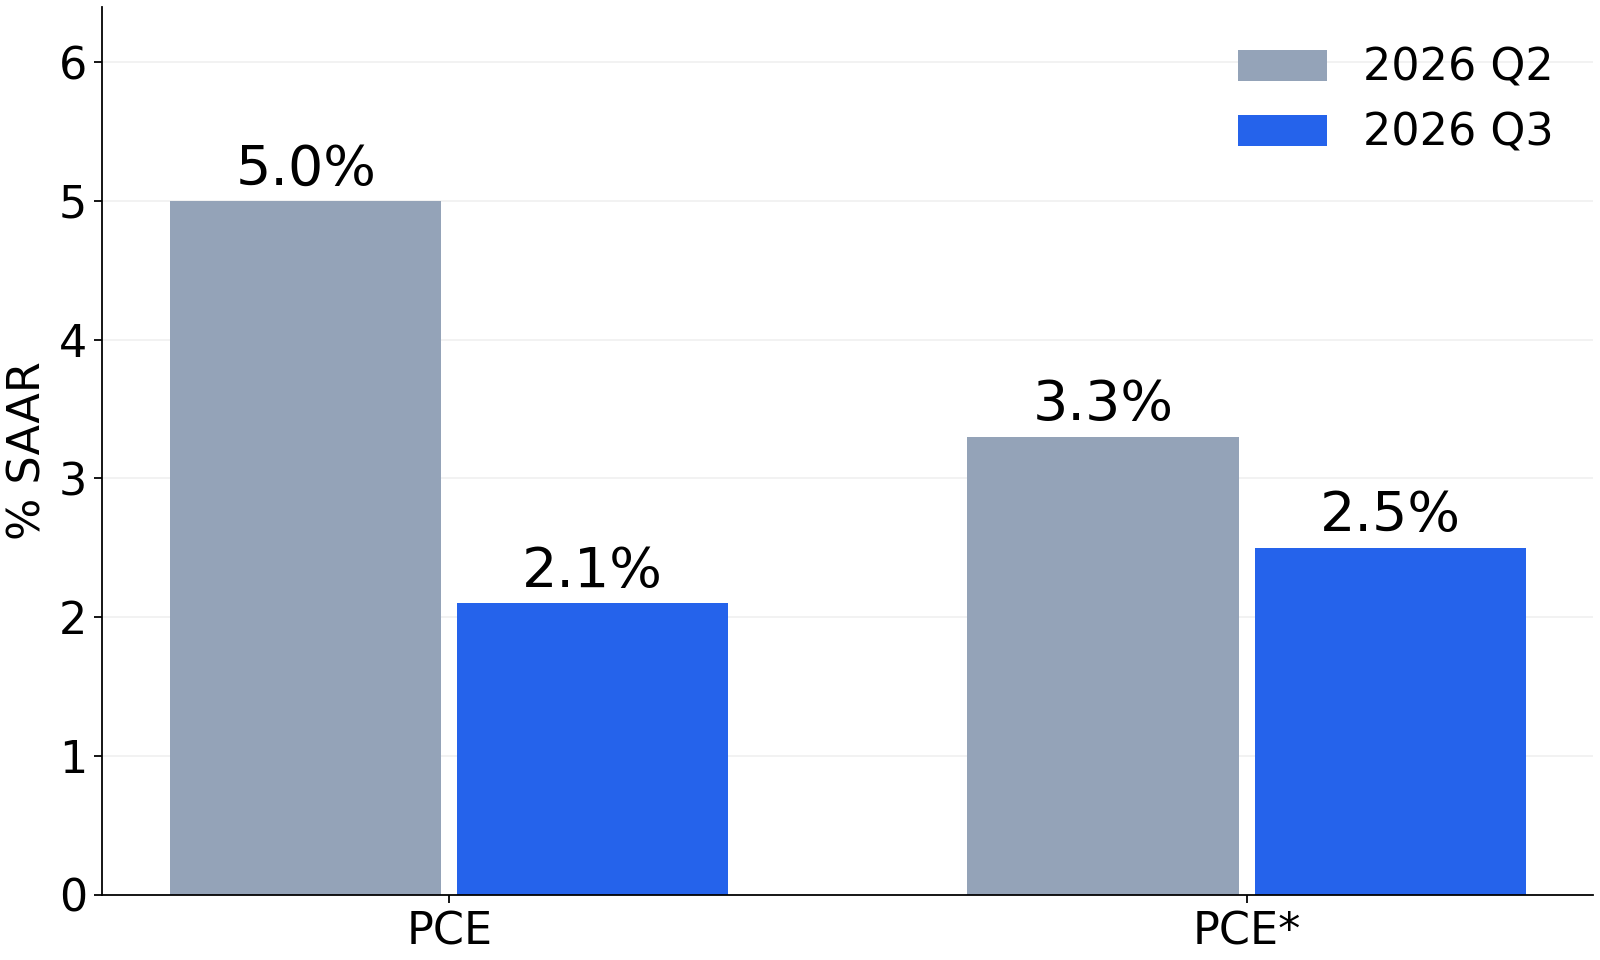
PCE价格指数折年涨幅从5.0%降至2.1%,剔除食品与能源后从3.3%降至2.5%。图中PCE*表示这一剔除口径。这是季度折年率,不应直接等同9月月报的同比涨幅。
这次报告同时呈现产出加速和季度价格涨幅下降。下一次估计在11月25日公布。设备、库存构成与最终需求的持续性,值得和标题数字一起观察。本文提供经济信息,不构成个人投资建议。