
PIB américain à 3,4 % : pourquoi davantage d’ordinateurs importés peut accompagner la croissance
L’économie américaine a progressé de 3,4 % en rythme annualisé au troisième trimestre, après 2,2 % au deuxième, selon BEA le 29 octobre. Ordinateurs et biens d’équipement figurent à la fois dans l’investissement et dans les importations déduites du PIB. Comment comprendre ce double rôle ?
3,4 % n’est pas la hausse réalisée en trois mois
Il s’agit du PIB réel corrigé des variations saisonnières, exprimé en rythme annualisé par rapport au trimestre précédent. BEA indique aussi une hausse trimestrielle de 0,8 %. Les 3,4 % prolongent le rythme sur quatre trimestres plutôt que de mesurer les seuls trois mois.
Le passage de 2,2 % à 3,4 % représente 1,2 point. BEA l’explique surtout par l’accélération de l’investissement et le redressement des dépenses publiques, partiellement compensés par le recul des exportations. Les importations ont aussi accéléré. Le graphique compare la même mesure annualisée.
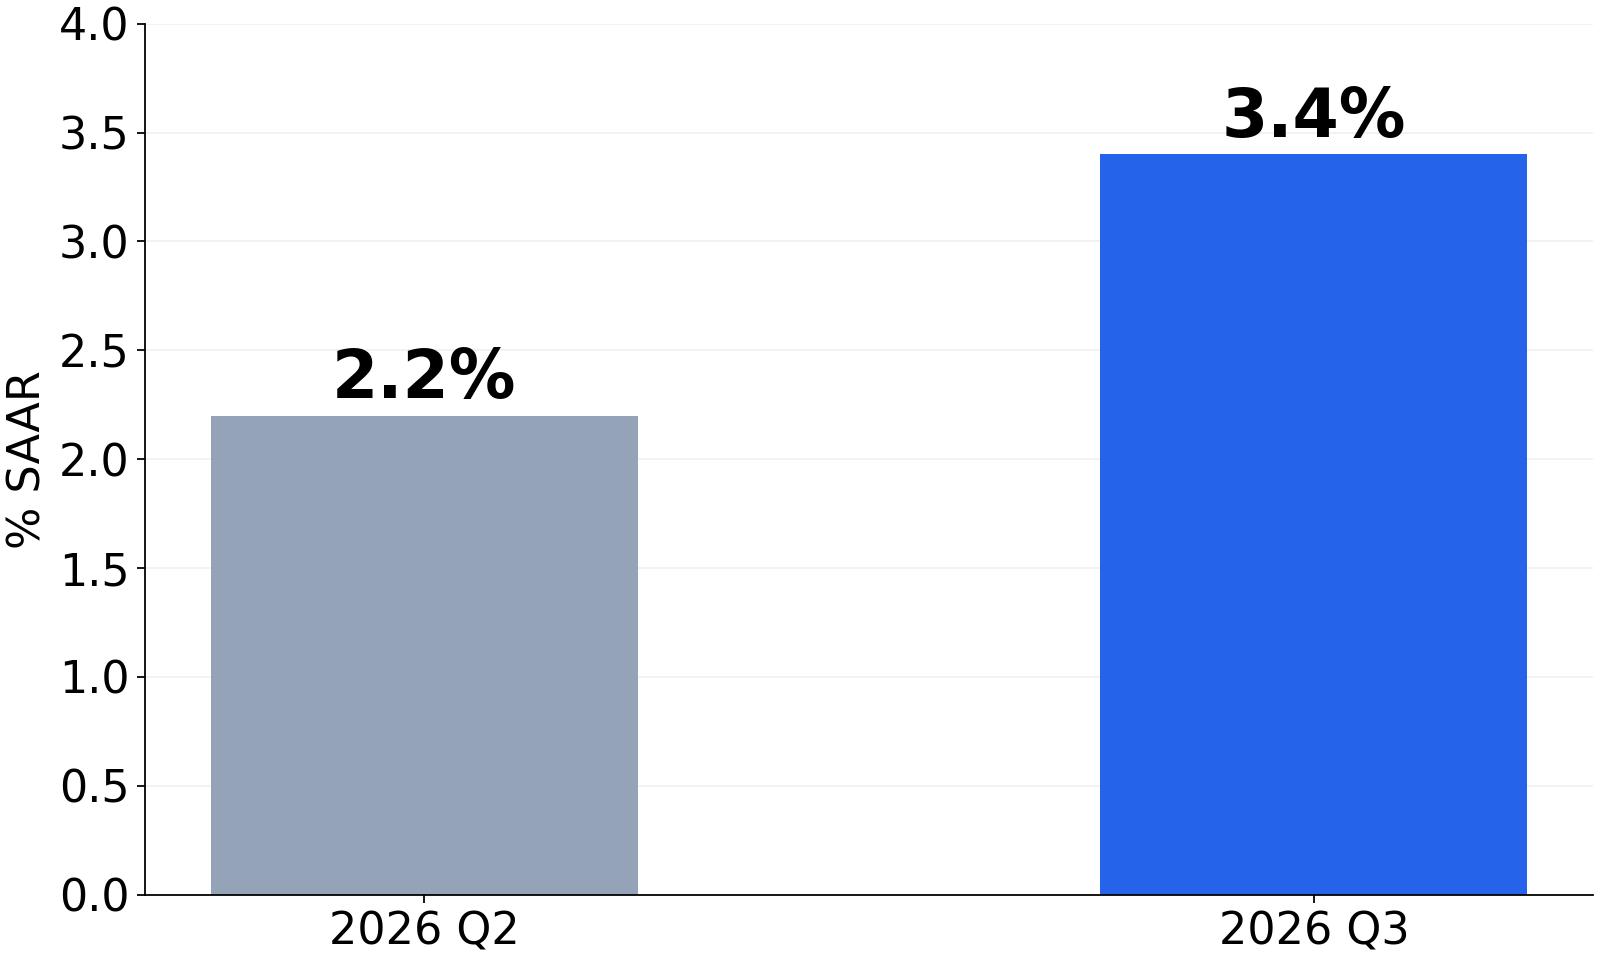
Acheter des ordinateurs et compter la production nationale
Les équipements de traitement de l’information, surtout ordinateurs et périphériques, ont mené la hausse de l’investissement en équipement. BEA cite les données commerciales et les indicateurs préliminaires de septembre. Les biens d’équipement hors automobile ont dominé les importations. Cela ne prouve pas que tous les achats informatiques concernent des centres de données d’IA.
Le PIB mesure la valeur produite dans le pays. Exemple simplifié : acheter 100 d’équipement étranger ajoute 100 à l’investissement et retranche 100 au titre des importations. La production étrangère sort ainsi du PIB. Distribution et installation peuvent créer une valeur nationale supplémentaire. Plus d’importations ne signifie donc pas automatiquement moins de demande.
Les stocks ne sont pas encore des achats finaux
L’investissement privé en stocks a aussi contribué, notamment le commerce de gros et l’industrie des biens non durables. Il mesure la variation des stocks pendant la période, pas leur niveau total. Entrée en entrepôt et vente au client final ne racontent pas la même chose.
Les ventes finales réelles aux acheteurs privés intérieurs réunissent consommation et investissement fixe privé brut, hors stocks, exportations nettes et État. Elles ont progressé de 4,9 % annualisés après 4,6 %. Avec le PIB, elles montrent que les stocks n’expliquent pas tout.
Croissance plus rapide, inflation trimestrielle plus lente
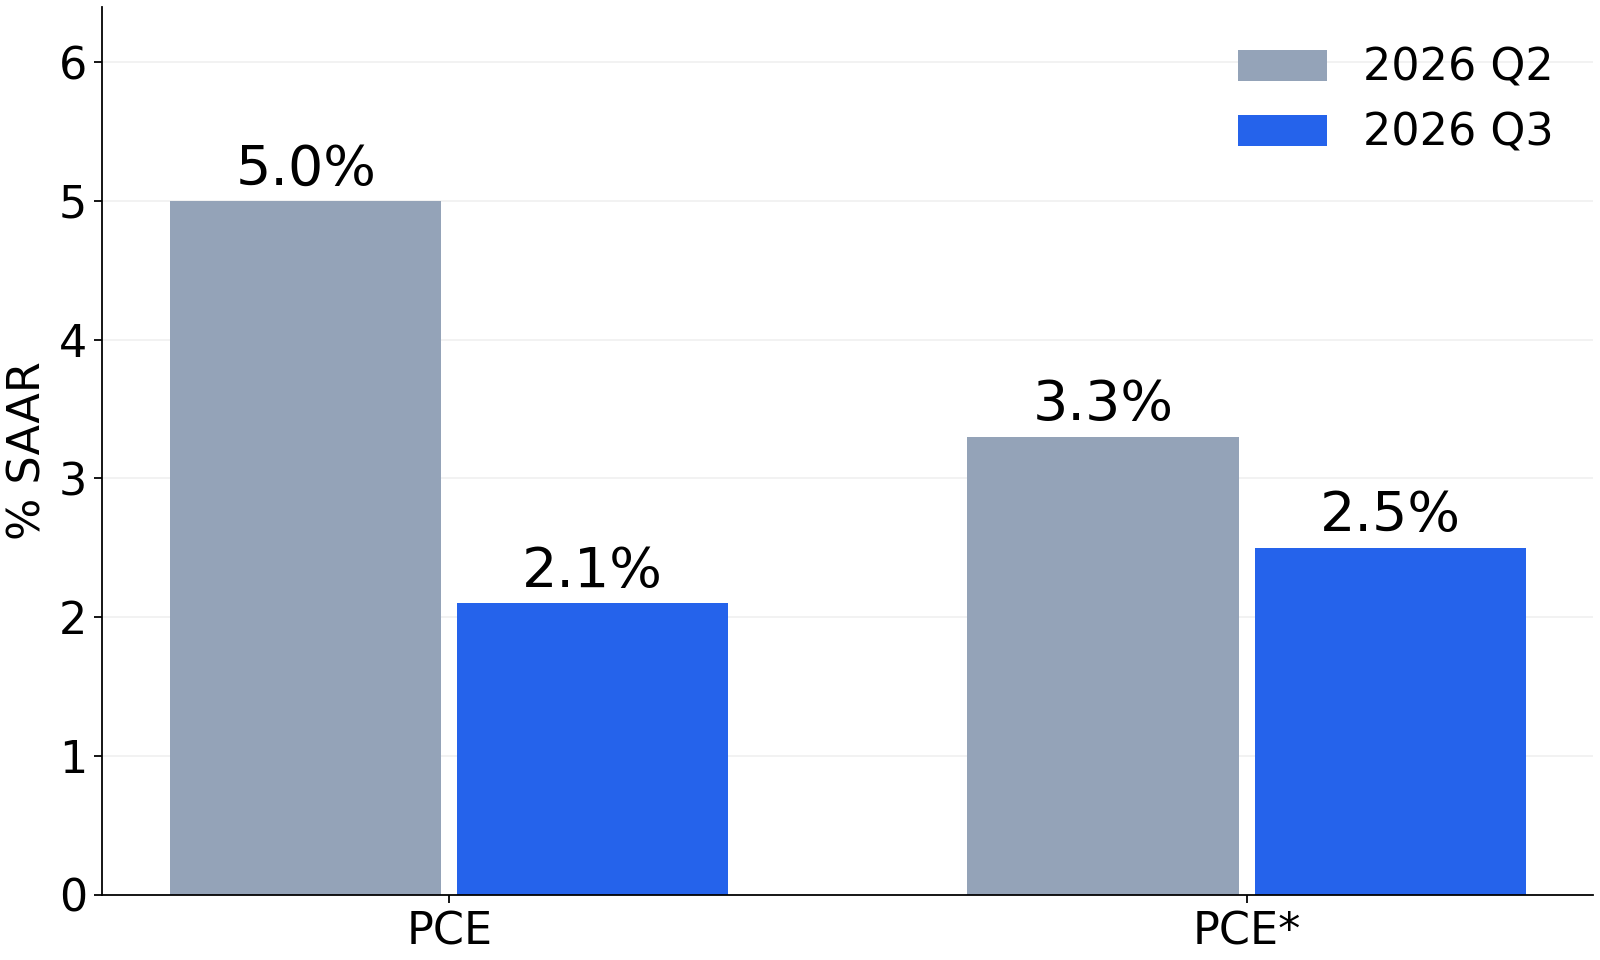
L’indice des prix PCE a augmenté de 2,1 % annualisés après 5,0 %, et hors alimentation et énergie de 2,5 % après 3,3 %. PCE* désigne cette exclusion. Ces rythmes trimestriels annualisés ne sont pas les taux sur un an du rapport mensuel de septembre.
La publication associe accélération de la production et ralentissement trimestriel des prix. La prochaine estimation est prévue le 25 novembre. Équipements, composition des stocks et demande finale méritent de suivre le chiffre principal. Cet article informe sur l’économie et ne constitue pas un conseil d’investissement personnel.