
PIL USA al 3,4%: perché più computer importati possono accompagnare la crescita
L’economia statunitense è cresciuta del 3,4% annualizzato nel terzo trimestre, dopo il 2,2% del secondo, secondo BEA il 29 ottobre. Computer e beni strumentali compaiono sia negli investimenti sia nelle importazioni sottratte al PIL. Come si conciliano i due lati?
Il 3,4% non è l’aumento dei soli tre mesi
È il PIL reale destagionalizzato, espresso a tasso annualizzato rispetto al trimestre precedente. BEA indica anche una crescita trimestrale dello 0,8%. Il 3,4% estende quel ritmo a quattro trimestri, senza descrivere l’aumento già realizzato in tre mesi.
Dal 2,2% al 3,4% ci sono 1,2 punti percentuali. BEA attribuisce l’accelerazione soprattutto agli investimenti e alla ripresa della spesa pubblica, parzialmente compensati dal calo dell’export. Anche le importazioni sono accelerate. Il grafico confronta la stessa misura annualizzata.
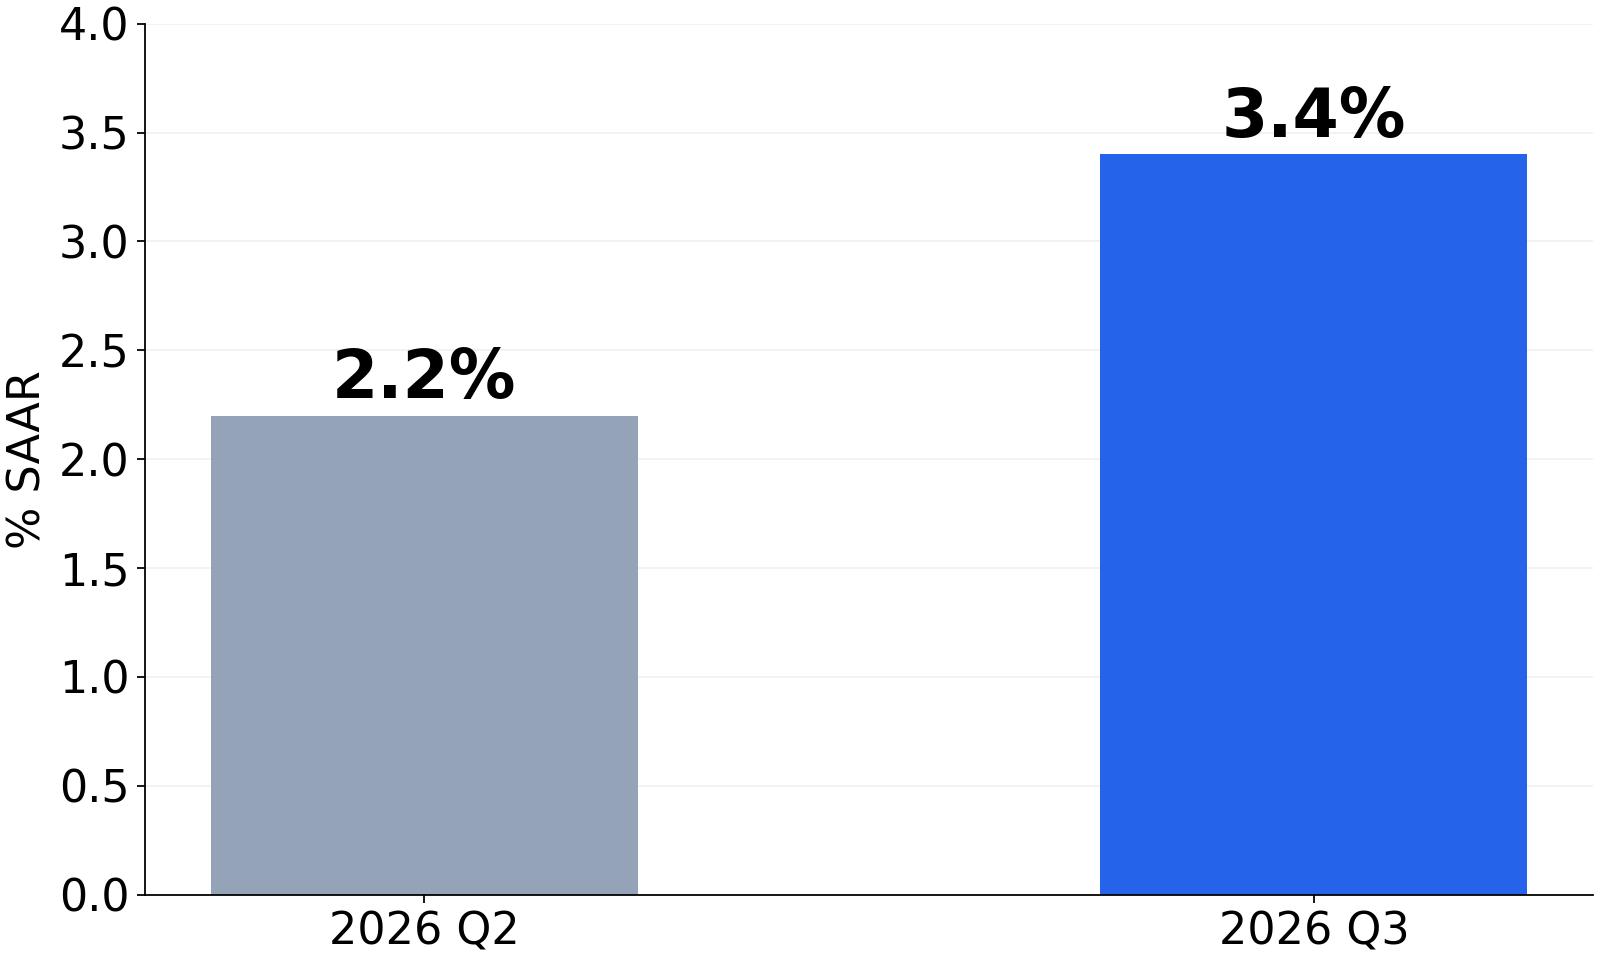
Comprare computer e contare produzione interna
Le apparecchiature informatiche, soprattutto computer e periferiche, hanno guidato gli investimenti in attrezzature. BEA cita dati commerciali e indicatori preliminari di settembre. I beni strumentali esclusi gli autoveicoli hanno contribuito maggiormente all’import. Questo non dimostra che ogni computer sia destinato a data center AI.
Il PIL conta valore prodotto nel paese. Esempio semplificato: acquistare attrezzature estere per 100 aggiunge 100 agli investimenti e sottrae 100 come importazioni. La produzione estera non resta nel PIL. Distribuzione e installazione possono creare altro valore interno. Più importazioni non significano automaticamente domanda più debole.
Le scorte non sono ancora acquisti finali
Anche l’investimento privato in scorte ha contribuito, soprattutto nel commercio all’ingrosso e nella manifattura di beni non durevoli. Conta la variazione nel periodo, non l’intero stock. Merce in magazzino e vendite finali raccontano fasi diverse.
Le vendite finali reali agli acquirenti privati interni sommano consumi e investimenti fissi privati lordi, escludendo scorte, export netto e governo. Sono salite del 4,9% annualizzato dopo il 4,6%. Accanto al PIL mostrano perché le sole scorte non spiegano tutta la crescita.
Crescita più rapida e inflazione trimestrale più lenta
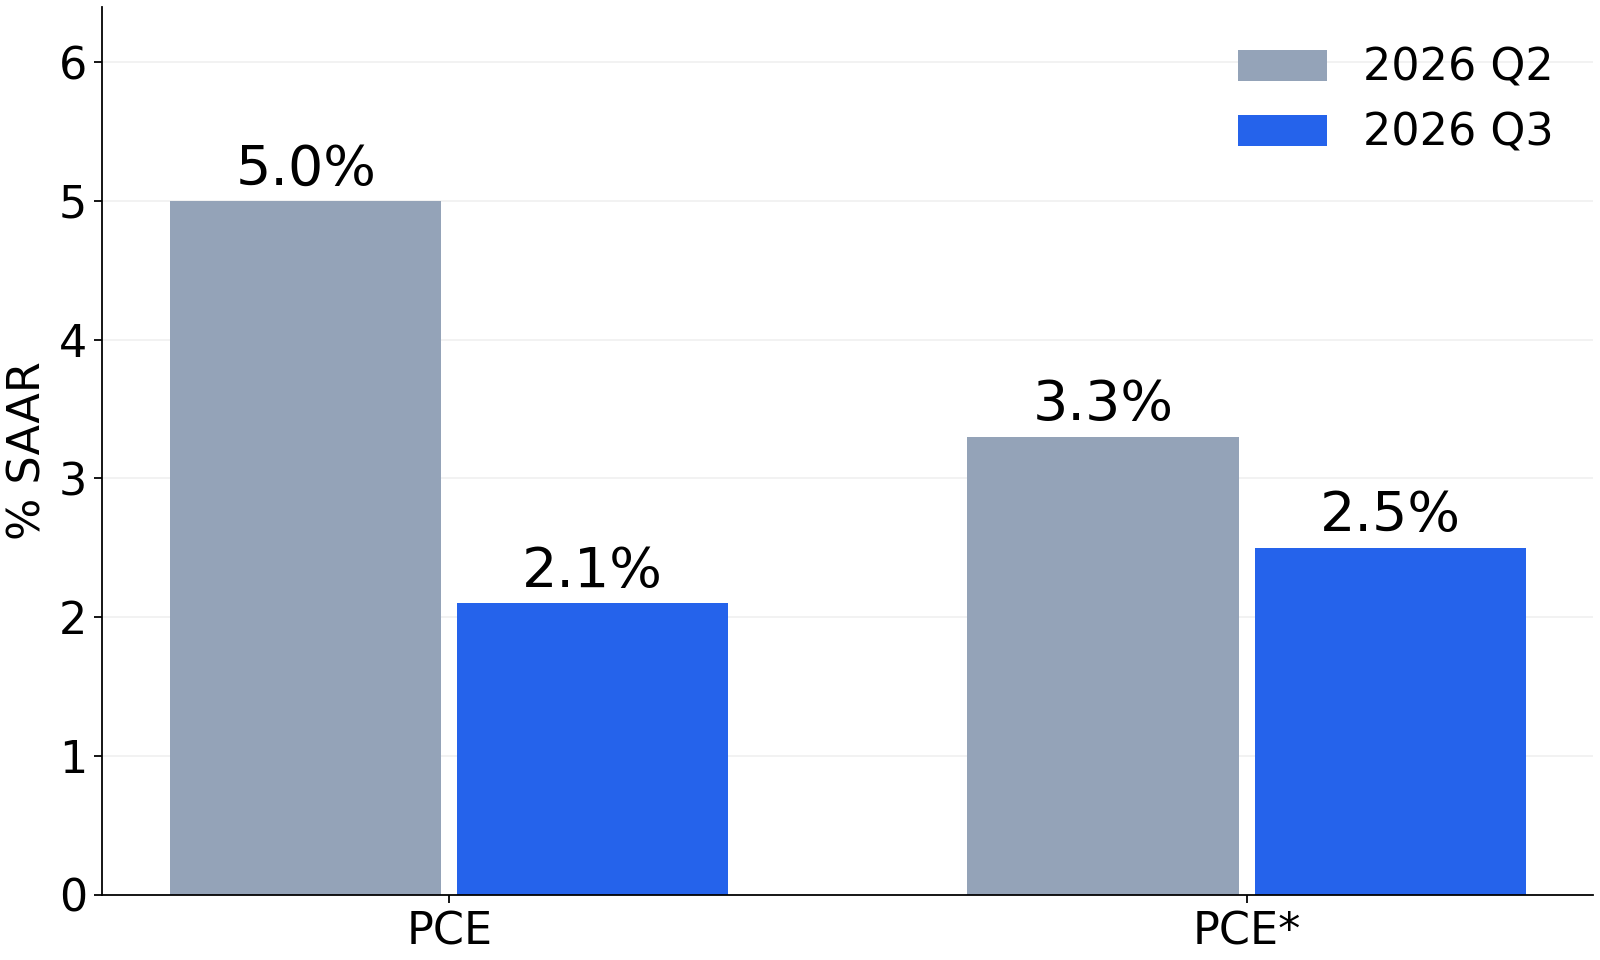
Il PCE è salito del 2,1% annualizzato dopo il 5,0%; senza alimentari ed energia, del 2,5% dopo il 3,3%. PCE* indica tale esclusione. Sono tassi trimestrali annualizzati, non variazioni annue del rapporto mensile di settembre.
Il rilascio unisce crescita più forte e prezzi trimestrali più lenti. La prossima stima arriverà il 25 novembre. Attrezzature, composizione delle scorte e domanda finale meritano attenzione insieme al dato principale. L’articolo offre informazioni economiche, non consulenza personale d’investimento.