
Повышение ставки FOMC в сентябре на 0,25 п. п.: карта расходов, которую небольшой команде стоит изучить в первую очередь
Утром после новостей о повышении ставки расходы небольшой команды не вырастают в один и тот же день и в одинаковой пропорции. Причина в том, что даты пересмотра процентных ставок по кредитам, дни оплаты счетов в долларах и моменты, когда клиенты принимают решение о покупке, не совпадают. Это решение — повод не механически увеличить все расходы на одну цифру, а заново проверить каждое отдельное направление.
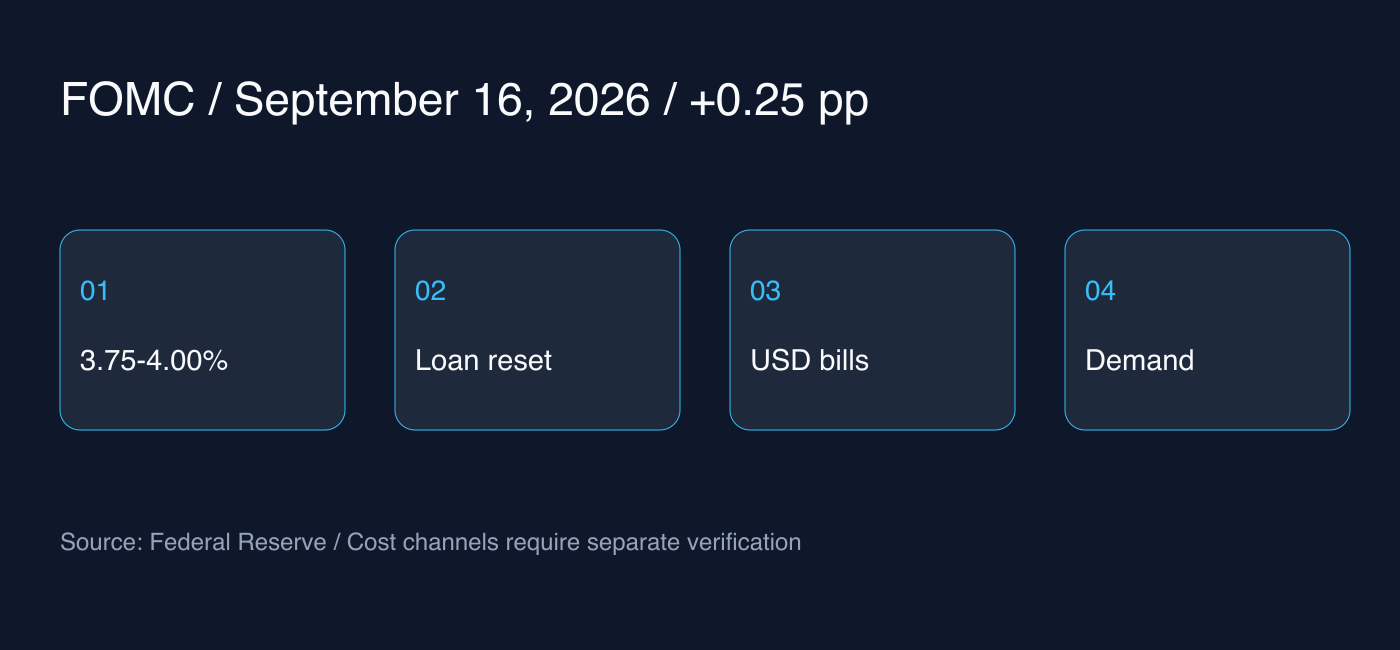
ФРС США объявила о решении FOMC 16 сентября 2026 года в 14:00 по восточному времени США (17 сентября в 03:00 по корейскому времени). В этом материале на основе официальных данных, подтвержденных утром 17 сентября, представлены факты и их операционная интерпретация. Это не анализ фактической реакции рыночных цен или валютных курсов.
Подтвержденное решение: целевой диапазон 3,75–4,00%
FOMC повысил целевой диапазон ставки по федеральным фондам на 0,25 процентного пункта, до 3,75–4,00%. Официальное заявление было принято единогласно (12 голосов против 0) и подтвердило продолжение политики поддержания достаточного уровня резервов в банковской системе. Речь идет о целевом диапазоне ключевой ставки США, а не о базовой ставке в Корее или ставках по кредитам конкретных компаний.
В заявлении отмечается, что экономическая активность уверенно расширяется, а инфляция остается повышенной. В тот же день были опубликованы материалы с экономическими прогнозами. Однако эти прогнозы отражают лишь ожидания участников, основанные на их собственных предположениях о надлежащей денежно-кредитной политике, и их не следует воспринимать как гарантию будущей траектории ставок.
Первая карта: дата пересмотра условий по кредитам
Приведенные ниже рекомендации — это не автоматические прогнозы на основе решения ФРС, а предложения по операционной проверке для бизнеса. Прежде всего проверьте валюту кредитов или кредитных линий, фиксированную или плавающую ставку, базовую ставку и маржу, а также следующую дату пересмотра. Факт изменения ключевой ставки и момент, когда фактически изменится сумма начисленных процентов, могут не совпадать.
Если договор заключен с фиксированной ставкой, необходимо сначала изучить условия текущего периода действия. Даже при плавающей ставке эффект зависит от того, какой именно показатель и когда учитывается. Таблица, в которой ко всем займам поголовно добавляется 0,25 процентного пункта, проста в расчете, но упускает из виду структуру договоров.
Примеры расчетов — только для оценки подверженности риску
Если к гипотетическому остатку задолженности в размере 100 000 долларов прибавить ровно 0,25 процентного пункта годовых, простые годовые проценты вырастут на 250 долларов. Это лишь иллюстративный расчет, полученный простым умножением основного долга на изменение ставки. Он не является сметой, учитывающей график погашения по реальному договору, комиссии, количество расчетных дней или механизм применения базовой ставки.
Чтобы применить этот пример к собственному бюджету, сначала нужно убедиться, что конкретный остаток долга действительно подвержен аналогичному изменению ставки. Точные расходы рассчитываются на основе договора и уведомлений от финансовых организаций. Цель состоит не в том, чтобы занизить или завысить цифры, а в том, чтобы четко обозначить границы допущений.
Вторая карта: счета в долларах и сроки конвертации валюты
Если вы оплачиваете облачные сервисы, рекламу или внешние инструменты в долларах, разделите записи на стоимость тарифа, обменный курс и объем использования. Даже если итоговый счет в местной валюте вырос, сразу не понять, вызвано ли это повышением цены сервиса, ростом потребления или эффектом курсовой разницы. Кроме того, само по себе повышение ключевой ставки не определяет однозначно направление валютного курса к следующей дате платежа.
В таблице расходов команды зафиксируйте валюту поставщика, планируемую дату платежа и последние показатели использования. Если у команды уже есть валютная выручка в долларах, можно сопоставить сроки поступлений и списаний. Речь идет не о рекомендации конкретных конверсионных операций или хеджирования, а об учете валюты и сроков движения денежных средств.
Третья карта: временной лаг в поведении клиентов
Скорость, с которой финансовые условия влияют на спрос, различается в зависимости от сегмента клиентов и типа продукта. Клиенты с долгосрочными контрактами, подписчики с ежемесячной оплатой и покупатели потребительских товаров вряд ли отреагируют одинаково в один и тот же день. Снижение прогнозов выручки по всем сегментам на одну и ту же величину из-за одной макроэкономической новости может скрыть важные внутренние различия.
Отслеживайте недавние показатели конверсии, продлений, оттока и задержек платежей как отдельные метрики. Если наметились сдвиги, анализируйте их в совокупности с изменениями цен, качеством продукта и сезонными факторами. Совпадение по времени с решением по ставке само по себе не доказывает причинно-следственную связь.
Осторожность при чтении заголовков и прогнозов
После повышения ставки тема возможного дальнейшего ужесточения легко становится главной в рыночной повестке. Однако в этой статье не оцениваются общерыночные ожидания или реакция инвесторов. Политические решения, прогнозы участников и рыночные котировки представляют собой разные типы данных, поэтому не стоит выдавать одно за неопровержимое доказательство другого.
Существует риск и обратного характера. Для бизнеса с небольшим объемом заимствований и стабильным притоком денежных средств прямое воздействие может оказаться минимальным. И наоборот, для команд, приближающихся к рефинансированию, условия в момент продления договора могут иметь гораздо большее значение, чем изменения следующего месяца. Собственная структура сроков погашения всегда важнее среднеотраслевых показателей.
Одностраничная памятка для сегодняшнего совещания
Выпишите ключевые даты пересмотра процентных ставок и платежей в долларах на ближайшие три месяца и отметьте только те расходы, которые действительно могут измениться. Затем определите внутренние метрики для мониторинга клиентского спроса и назначьте следующую дату проверки. Неподтвержденные показатели лучше оставить с пометкой «не подтверждено» и назначить ответственного, чем маскировать их предположительными оценками.
Это решение изменило целевой диапазон, но не дает готовых ответов для конкретного бизнеса. Чтобы использовать макроэкономические показатели в операционном управлении, необходимо проследить их связь с условиями договоров, графиком движения денежных средств и клиентскими метриками. Данный материал носит информационный характер и не является индивидуальной инвестиционной или финансовой рекомендацией.