
ВВП США вырос на 3,4%: почему импорт компьютеров может расти вместе с ним
Экономика США выросла в III квартале на 3,4% в годовом выражении после 2,2% во II квартале, сообщил BEA 29 октября. Компьютеры и капитальные товары встречаются и в инвестициях, и в импорте, вычитаемом из ВВП. Как совместить эти стороны?
3,4% — годовой темп, а не прирост за три месяца
Это реальный ВВП с сезонной корректировкой относительно предыдущего квартала, пересчитанный на год. BEA также указывает квартальный прирост 0,8%. Показатель 3,4% предполагает сохранение темпа четыре квартала, а не описывает уже достигнутый трёхмесячный рост.
Переход от 2,2% к 3,4% составляет 1,2 процентного пункта. BEA объясняет ускорение главным образом инвестициями и возобновившимся ростом госрасходов, частично компенсированными снижением экспорта. Импорт тоже ускорился. График сравнивает одинаковую годовую меру.
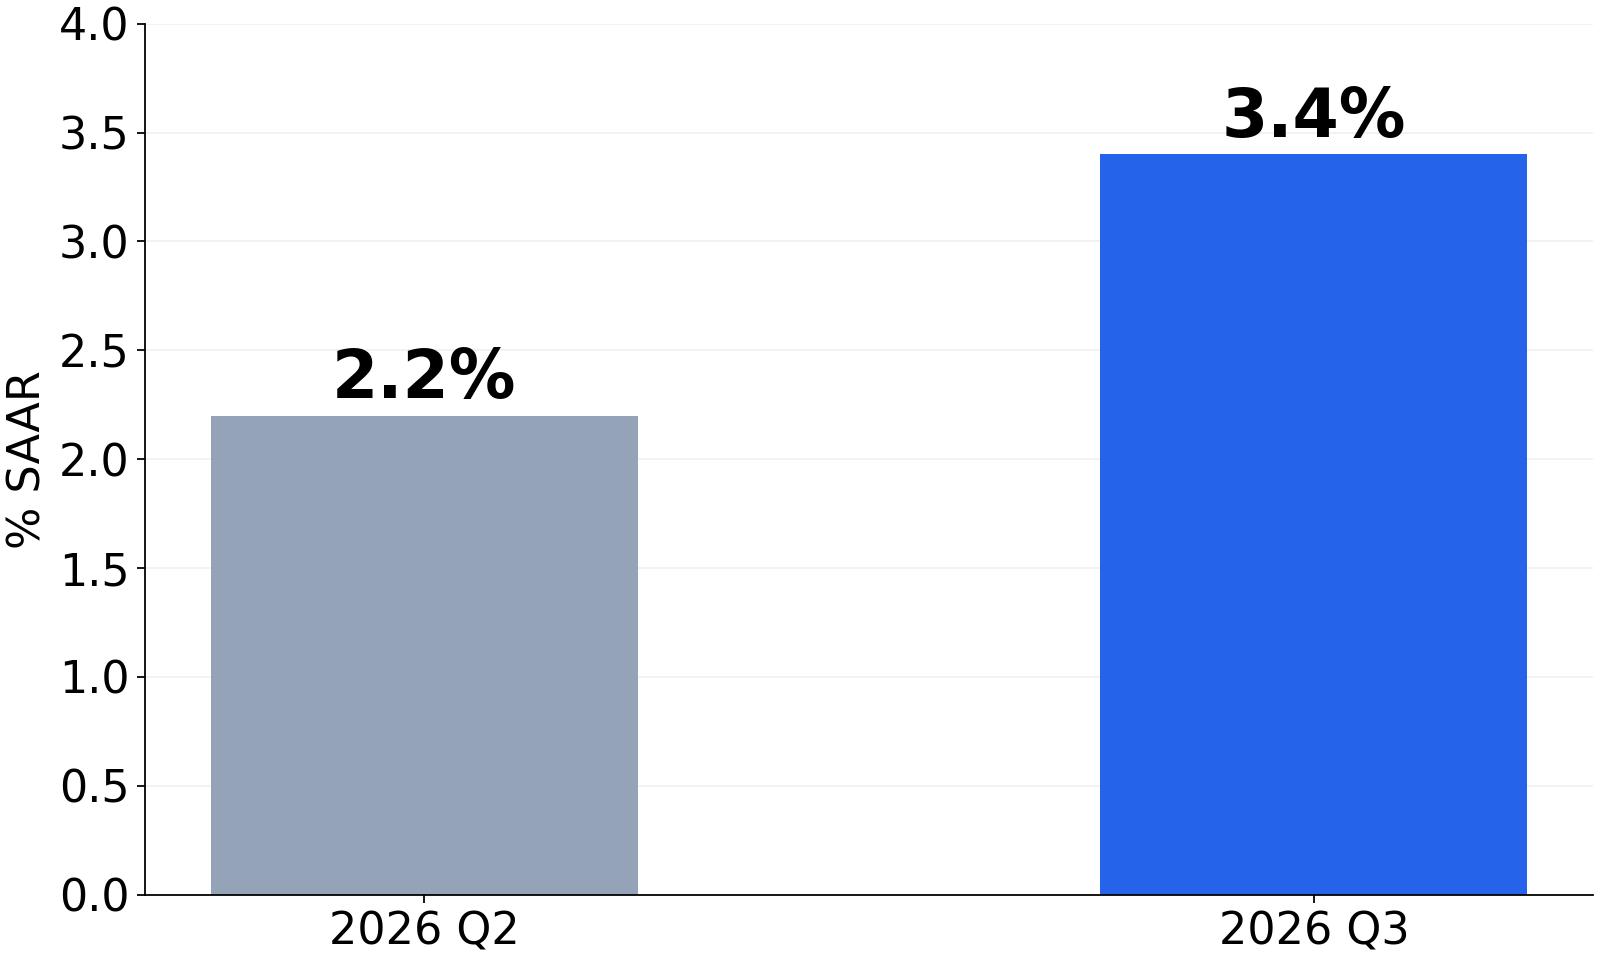
Покупка компьютеров и учёт внутреннего производства
Рост вложений в оборудование возглавила техника обработки информации, прежде всего компьютеры и периферия. BEA ссылается на торговые данные и предварительные сентябрьские индикаторы. В импорте крупнейший вклад дали капитальные товары без автомобилей. Это не доказывает, что все компьютеры куплены для ИИ-дата-центров.
ВВП считает стоимость, произведённую внутри страны. Упрощённый пример: покупка иностранного оборудования за 100 добавляет 100 в инвестиции и вычитает 100 как импорт. Иностранное производство не остаётся в ВВП. Доставка и установка могут создавать дополнительную внутреннюю стоимость. Сам по себе рост импорта не доказывает слабость спроса.
Рост запасов отличается от покупки конечным клиентом
Частные инвестиции в запасы тоже внесли вклад, особенно оптовая торговля и производство товаров краткосрочного пользования. Учитывается изменение за период, не весь накопленный запас. Поступление на склад и конечная продажа показывают разные этапы.
Реальные конечные продажи частным внутренним покупателям объединяют потребление и частные валовые вложения в основной капитал без запасов, чистого экспорта и государства. Их годовой рост составил 4,9% после 4,6%. Вместе с ВВП это показывает, что одними запасами рост не объяснить.
Рост ускорился, квартальная инфляция замедлилась
Индекс цен PCE вырос на 2,1% в годовом выражении после 5,0%, без продовольствия и энергии — на 2,5% после 3,3%. PCE* обозначает это исключение. Это квартальные годовые темпы, не показатели к прошлому году из ежемесячного сентябрьского отчёта.
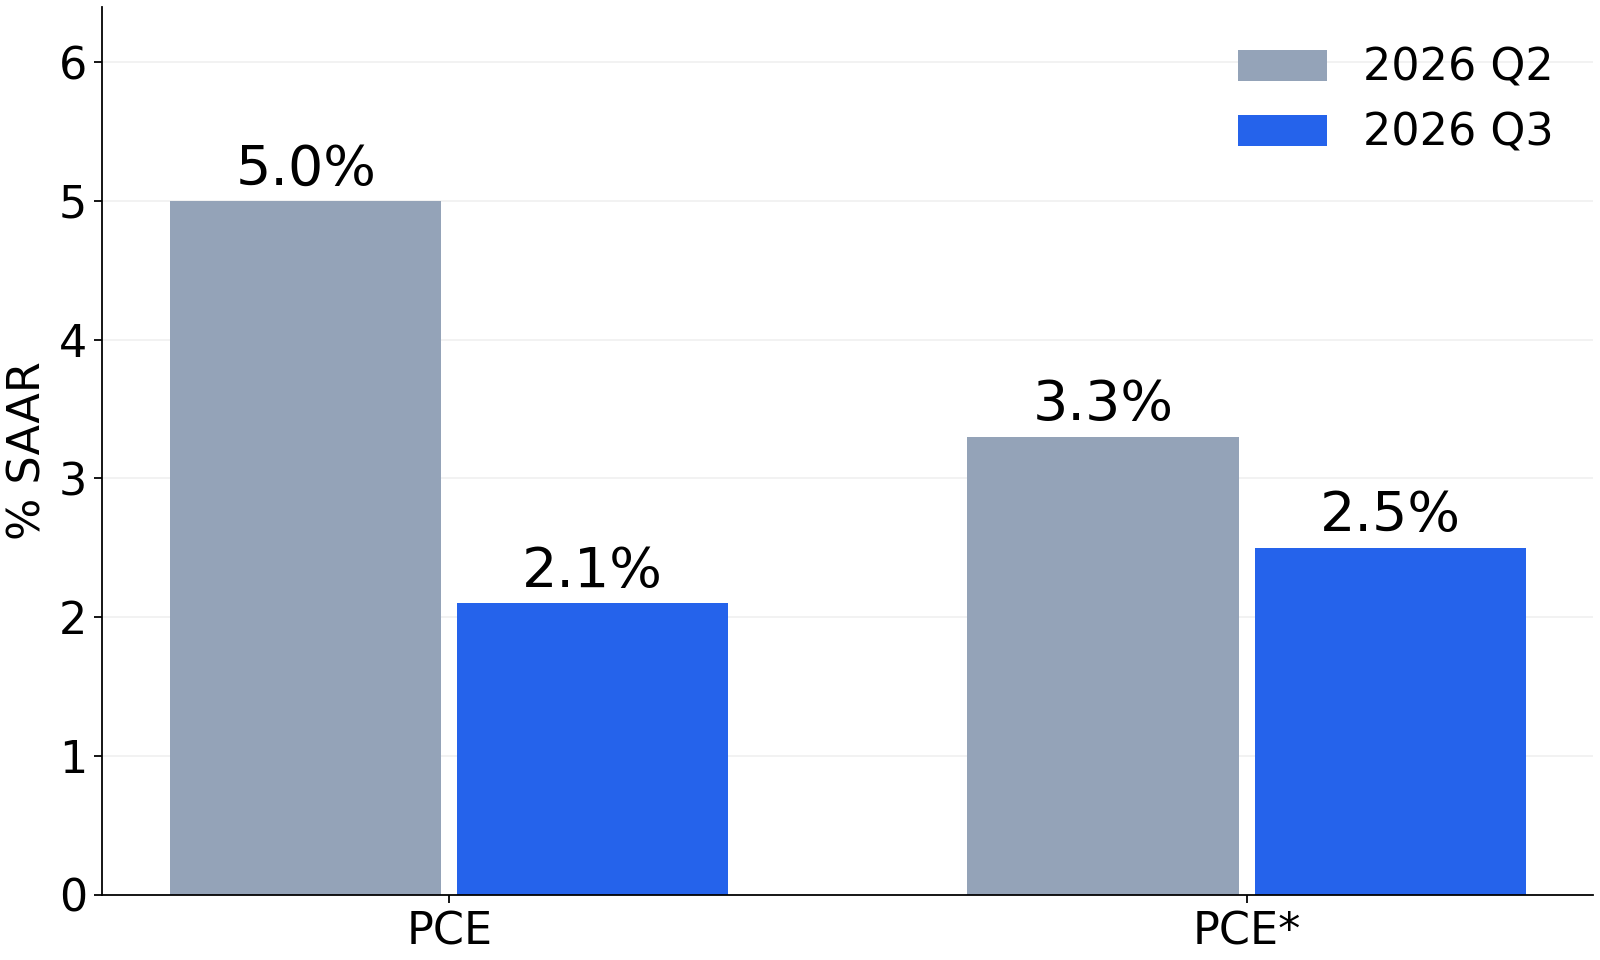
Релиз сочетает ускорение выпуска и замедление квартального роста цен. Следующая оценка выйдет 25 ноября. Помимо заголовка важны оборудование, структура запасов и устойчивость конечного спроса. Статья носит информационный характер и не является персональной инвестиционной рекомендацией.