
9月FOMC利率上调0.25个百分点:小团队应首先展开的成本地图
清晨看到利率上调的新闻时,小团队的各项成本并不会在同一天以相同的幅度上涨。因为贷款利率的重定价日、美元账单的结算日以及客户决定采购的时间节点各不相同。比起将所有成本按单一数字全盘上调,此次决议更是一次重新核实各个传导路径的契机。
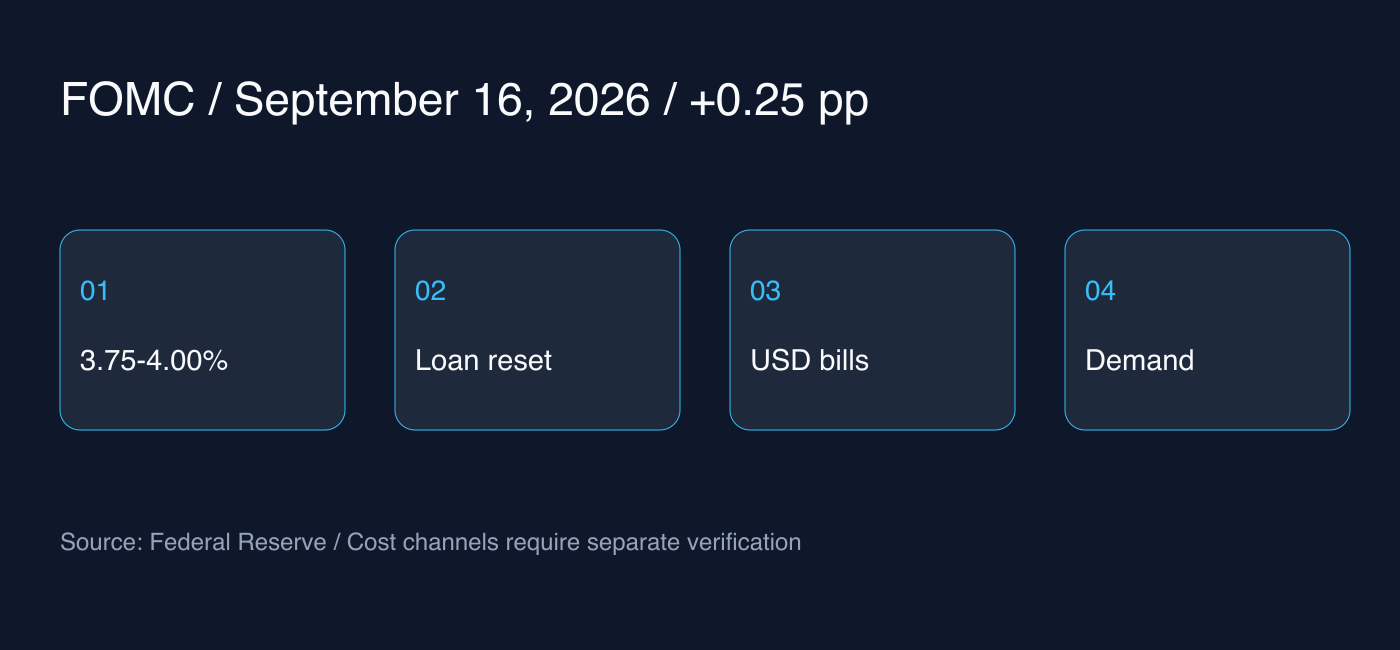
美联储于美国东部时间2026年9月16日下午2点(韩国时间9月17日凌晨3点)公布了FOMC决议。本文基于9月17日上午核实的官方资料,分享事实信息与运营层面的解读,并非针对市场价格或汇率实际反应的测算分析。
已确认的决议:目标区间3.75%~4.00%
FOMC决定将联邦基金利率目标区间上调0.25个百分点至3.75%~4.00%。官方声明以12票赞成、0票反对获得通过,并表示将继续维持银行体系充足准备金的政策。这是美国的政策利率目标区间,并不代表韩国的基准利率或单个企业的贷款利率。
声明认为经济活动稳步扩张,通胀率仍然居高不下。同日还发布了经济展望资料。不过,该展望仅是基于各位与会官员对适度货币政策假设所作的预期,切勿将其视为保障未来利率走向的契约。
第一张地图:贷款的重定价日
以下内容并非由本次决议自动推导出的预测,而是面向业务运营提出的核查建议。首先应核实贷款或信用额度的币种、固定与浮动属性、基准利率与加点利率,以及下一个重定价日。政策利率发生变动这一事实,与实际利息账单发生变化的时间点可能并不一致。
如果是固定利率合同,应首先阅读当前适用期限内的条款。即使是浮动利率,其影响也会因挂钩指标及反映时间的不同而有所差异。在所有借款上一刀切地加上0.25个百分点的测算表虽然计算简单,但可能会遗漏具体的合同结构。
测算示例仅用于说明敞口
若假设在10万美元的余额上正好追加适用年利率0.25个百分点,则单纯按年计算的利息将增加250美元。这仅是用本金乘以利率变动进行的说明性计算,并非包含实际合同的还款计划、手续费、计息天数以及基准利率反映方式的报价估算。
若要将此示例应用于本公司的预算,首先必须确认相应余额是否确实面临相同的利率变动敞口。准确的成本应以合同条款及金融机构的通知为准进行核算。其目的不是为了让数字显得偏大或偏小,而是明确标示假设的前提边界。
第二张地图:美元账单与换汇时点
若以美元结算云服务、广告和外部工具,不妨分别记录服务单价、汇率与使用量。即使韩元账单金额有所增加,也无法立刻判断是由于服务价格上涨、使用量增加,还是汇率折算效应所致。单凭政策利率上调,也无法断定下一个结算日的汇率走势。
在团队的成本表中,应同时记录供应商币种、预计结算日以及近期的使用量。如果团队本身已有美元收入,还可以对比支出与流入的时间点。这并非建议进行具体的换汇或套期保值交易,而是对现金的币种和时间节点进行核实的工作。
第三张地图:客户需求的时间差
金融环境传导至需求端的速度因客户和产品而异。长期合同客户、按月订阅客户以及消费品购买者可能不会在同一天做出相同的反应。仅因一条宏观新闻就将所有客户群体的营收假设按相同幅度调低,可能会掩盖内部的差异。
应将近期的转化率、续约率、流失率和逾期付款情况作为独立指标进行观察。一旦出现波动,应结合调价、产品问题或季节性因素进行综合排查。仅凭波动与利率决议发生在同一时期,并不能证明两者之间存在因果关系。
解读头条与预期时的界限
在加息之后,市场话题往往容易聚焦于进一步加息的可能性。但本文并未测算整个市场的预期或投资者的反应。政策决议、与会者展望以及市场价格分属不同资料,因此最好不要将其中一项作为另一项的既定证据。
相反方向的风险同样存在。对于负债较少且现金流入稳定的企业而言,眼下的直接影响可能较为有限;反之,对于再融资节点临近的团队,合同续约时的条件可能比下个月的变动更为关键。比起行业平均水平,本公司的到期结构才是首要考量。
在今日会议上留存的一页清单
列出未来三个月的主要利息重定价日与美元结算日,并仅标记实际可能发生变动的成本。随后确定用于观察客户需求的内部指标以及下一次复盘日期。对于尚未核实的数据,与其用估算值掩盖,不如标注为未确认并指定专人跟进。
本次决议调整了目标区间,但并未为具体业务提供现成答案。只有理清从政策数字向下传导至合同条款、现金日程及客户指标的具体关联,才能用于指导运营决策。本文仅为提供信息的经济解读,不构成针对个人的投资或金融建议。