
Hausse des taux du FOMC de 0,25 point en septembre : la cartographie des coûts que les petites équipes doivent examiner en priorité
Le matin où l'on apprend la hausse des taux, tous les coûts d'une petite équipe n'augmentent pas le même jour ni dans les mêmes proportions. En effet, la date de révision des taux d'emprunt, l'échéance des factures en dollars et le moment où les clients prennent leurs décisions d'achat diffèrent tous les uns des autres. Cette décision est l'occasion de vérifier chaque canal séparément, plutôt que de majorer l'ensemble des coûts d'un seul chiffre global.
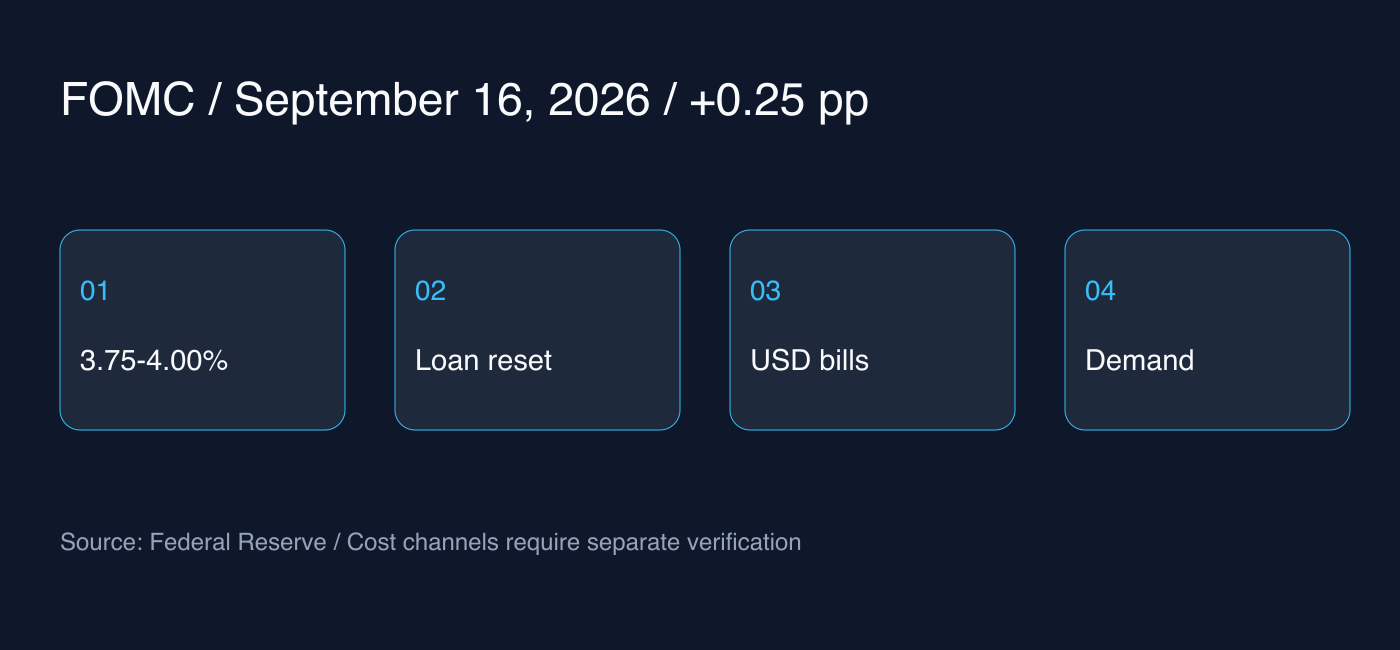
La Réserve fédérale américaine a annoncé la décision du FOMC le 16 septembre 2026 à 14 h 00, heure de l'Est des États-Unis (le 17 septembre à 3 h 00, heure de Corée). Cet article partage les faits et une interprétation opérationnelle basés sur les documents officiels vérifiés le matin du 17 septembre. Il ne s'agit pas d'une analyse mesurant la réaction réelle des prix de marché ou des taux de change.
Décision confirmée : fourchette cible de 3,75 à 4,00 %
Le FOMC a décidé de relever la fourchette cible des taux des fonds fédéraux de 0,25 point de pourcentage, la portant à 3,75–4,00 %. La déclaration officielle a été adoptée à l'unanimité par 12 voix contre 0 et a précisé la poursuite de la politique visant à maintenir d'amples réserves dans le système bancaire. Il s'agit de la fourchette cible du taux directeur américain, et non du taux directeur coréen ou des taux d'intérêt des emprunts d'entreprises individuelles.
Le communiqué a estimé que l'activité économique progressait à un rythme solide et que l'inflation demeurait élevée. Les projections économiques ont également été publiées le même jour. Toutefois, ces projections ne sont que des prévisions fondées sur les hypothèses de politique monétaire jugées appropriées par chaque participant, et ne doivent pas être interprétées comme un engagement contractuel garantissant la trajectoire future des taux.
Première carte : la date de révision des prêts
Les éléments suivants ne constituent pas des prévisions découlant automatiquement de cette décision, mais des propositions de vérification pour la gestion opérationnelle de l'entreprise. Vérifiez d'abord la devise des prêts ou des lignes de crédit, la nature fixe ou variable du taux, le taux de référence et la marge, ainsi que la prochaine date de révision. Le fait que le taux directeur ait évolué ne coïncide pas nécessairement avec le moment où le montant effectif des intérêts facturés change.
Pour un contrat à taux fixe, il convient de commencer par lire les conditions de la période en cours. Même pour un taux variable, l'impact varie selon l'indice retenu et la date à laquelle il est répercuté. Une feuille de calcul ajoutant uniformément 0,25 point de pourcentage à tous les emprunts a le mérite de la simplicité, mais risque d'occulter la structure réelle des contrats.
L'exemple de calcul n'est là que pour illustrer l'exposition
Si un surcroît exact de 0,25 point de pourcentage par an était appliqué à un solde hypothétique de 100 000 dollars, les intérêts annuels simples augmenteraient de 250 dollars. Il ne s'agit là que d'un calcul illustratif multipliant simplement le capital par la variation de taux. Ce n'est pas un devis intégrant l'échéancier de remboursement, les frais, le nombre exact de jours appliqués ou le mode de répercussion du taux de référence du contrat réel.
Pour appliquer cet exemple au budget de votre entreprise, il faut d'abord s'assurer que le solde concerné est effectivement exposé à une telle variation de taux. Le coût exact doit être calculé sur la base des contrats et des avis de vos établissements financiers. L'objectif n'est pas de minimiser ou d'exagérer les chiffres, mais de bien délimiter la portée des hypothèses.
Deuxième carte : factures en dollars et calendrier de change
Si vous réglez vos services cloud, vos dépenses publicitaires ou vos outils externes en dollars, ventilez vos écritures entre prix unitaire du service, taux de change et volume d'utilisation. Même si le montant facturé en monnaie locale augmente, il est impossible de savoir d'emblée si cela est dû à une hausse tarifaire du service, à une consommation accrue ou à l'effet de change. De plus, la seule hausse du taux directeur ne permet pas de prédire avec certitude l'évolution du taux de change à la prochaine date de règlement.
Faites figurer sur le tableau de suivi des coûts de l'équipe la devise du fournisseur, la date d'échéance prévue et la consommation récente. Pour les équipes disposant déjà de revenus en dollars, il est également possible de confronter le calendrier des sorties et des rentrées de fonds. Il ne s'agit pas de recommander des opérations de change ou de couverture particulières, mais de vérifier les devises et le calendrier de votre trésorerie.
Troisième carte : le décalage temporel de la demande client
La vitesse à laquelle les conditions financières se répercutent sur la demande varie selon les clients et les produits. Les clients engagés sur des contrats à long terme, les abonnés mensuels et les acheteurs de biens de consommation ne réagissent pas nécessairement le même jour ni de la même manière. Réduire d'un même pourcentage les hypothèses de chiffre d'affaires pour tous les segments de clientèle sur la base d'une seule nouvelle macroéconomique risque de masquer les dynamiques internes.
Examinez les taux de conversion récents, les renouvellements, les résiliations et les retards de paiement comme des indicateurs distincts. Si des variations apparaissent, analysez-les conjointement avec les modifications tarifaires, les éventuels dysfonctionnements du produit ou la saisonnalité. La simple concomitance avec une décision sur les taux d'intérêt ne suffit pas à prouver un lien de cause à effet.
Précautions à prendre lors de la lecture des manchettes et des prévisions
Après une hausse des taux, la possibilité de nouveaux relèvements devient souvent le point focal des récits de marché. Cependant, cet article ne mesure ni les attentes globales du marché ni les réactions des investisseurs. Les décisions de politique monétaire, les projections des participants et les cours de marché sont des données de natures distinctes ; il est donc préférable de ne pas utiliser l'une comme preuve irréfutable de l'autre.
Le risque inverse existe également. Pour les entreprises peu endettées bénéficiant d'entrées de trésorerie stables, l'impact direct immédiat peut s'avérer limité. À l'inverse, pour les équipes approchant d'une échéance de refinancement, les conditions lors du renouvellement contractuel importent bien davantage que ce qui se passera le mois prochain. La structure des échéances de votre propre entreprise prime sur les moyennes sectorielles.
Le mémo d'une page à retenir de la réunion d'aujourd'hui
Notez les principales dates de révision des taux d'intérêt et les échéances de paiement en dollars pour les trois prochains mois, puis n'identifiez que les coûts susceptibles d'évoluer réellement. Définissez ensuite les indicateurs internes de suivi de la demande client ainsi que la date du prochain point d'étape. Plutôt que de masquer les données encore non confirmées derrière des estimations, il est préférable de les qualifier d'« à confirmer » et de désigner un responsable pour s'en charger.
Cette décision a modifié la fourchette cible, mais elle ne fournit pas de réponse toute faite pour chaque entreprise. Ce n'est qu'en retraçant la chaîne allant des chiffres de la politique monétaire aux clauses contractuelles, aux échéanciers de trésorerie et aux métriques clients que l'on peut éclairer les décisions opérationnelles. Cet article constitue un commentaire économique à visée informative et ne constitue en aucun cas un conseil en investissement ou financier individualisé.