
米9月鉱工業生産0.7%増:工場と公益事業の動きを分ける
生産増の見出しだけでは工場受注が一様に回復したように聞こえる。だが電気・ガス公益事業と製造業は同じ需要を示すとは限らない。2026年10月16日公表の9月G.17では、総合と自社に近い業種を分けたい。確認済み統計と運用上の解釈を区別する。
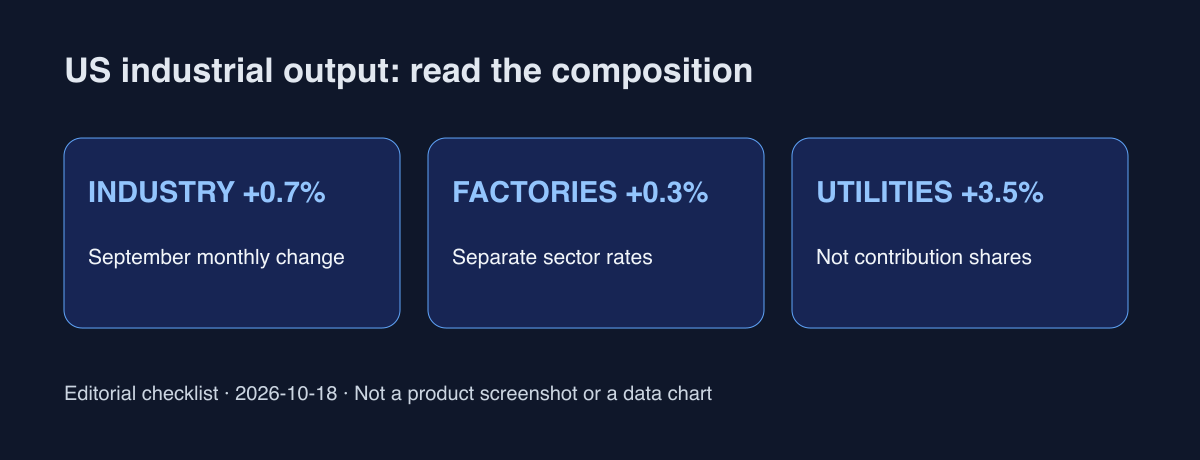
確認された結果:業種で速度が異なる
季節調整済みの鉱工業生産は前月比0.7%増。製造業0.3%増、鉱業0.2%増、公益事業3.5%増だった。総合稼働率は76.9%で長期平均を2.5ポイント下回る。9月は速報値だ。業種別伸び率は総合への寄与度ではなく、そのまま足せない。個別企業の受注や利益予想でもない。
生産・売上・稼働率を分ける
G.17は製造業、鉱業、電気・ガスの実質産出を扱う。売上やサービス経済全体の成長率ではない。稼働率は季節調整済み生産指数を対応する能力指数で割った比率だ。水準と伸び率は別欄に記録する。長期平均との差が翌月の回復を保証するわけではない。
予測より先に確認順序を変える
以下は運用提案だ。物理商品を発注するチームは供給先に近い業種を特定し、見積単価・最低注文量・納期を並べる。総合の上昇だけで発注を増やすと自社需要と無関係な在庫になりうる。逆に弱いマクロ統計も確定顧客注文を無効にしない。判断を自社の証拠につなぐ。
余剰能力の解釈への反論
平均的な余力があっても、即座の値下げや納期短縮は保証されない。必要な設備・人・部品は不足しうる。公益事業の急増は工場受注が同じ速度で増えた証拠ではない。ただし総合の改善も消さず、両方と反対の証拠を残す。
公開の市場議論には、生産回復と余剰能力が利益に何を意味するかという問いがある。関心の手がかりとしてのみ使い、数値根拠にはしていない。株価・為替・政策金利を予想しない。物量から売上へは製品構成、価格、在庫、費用の追加証拠が必要だ。
公表日、対象月、季節調整、速報・改定、総合、関連業種、見積変更を同じ記録に残す。更新時も以前の公表本を保存し、変える仮定と維持する仮定を一文ずつ書く。本稿は情報提供であり投資助言ではない。
公式出典
Federal Reserve · September G.17
次の発注検討で総合指数と供給先の実際の見積を別欄に残そう。