
9월 미국 산업생산 0.7% 증가: 공장 회복과 유틸리티 반등을 구분하기
산업생산이 늘었다는 헤드라인만 보면 공장 주문이 고르게 회복된 것처럼 들린다. 하지만 전기·가스 유틸리티와 제조업은 서로 다른 수요를 반영할 수 있다. 미국 연방준비제도가 2026년 10월 16일 발표한 9월 G.17을 읽을 때는 총지수의 방향과 내 사업에 가까운 업종의 방향을 먼저 분리할 필요가 있다. 이번 글은 확인된 통계와 팀 운영을 위한 해석을 구분한다.
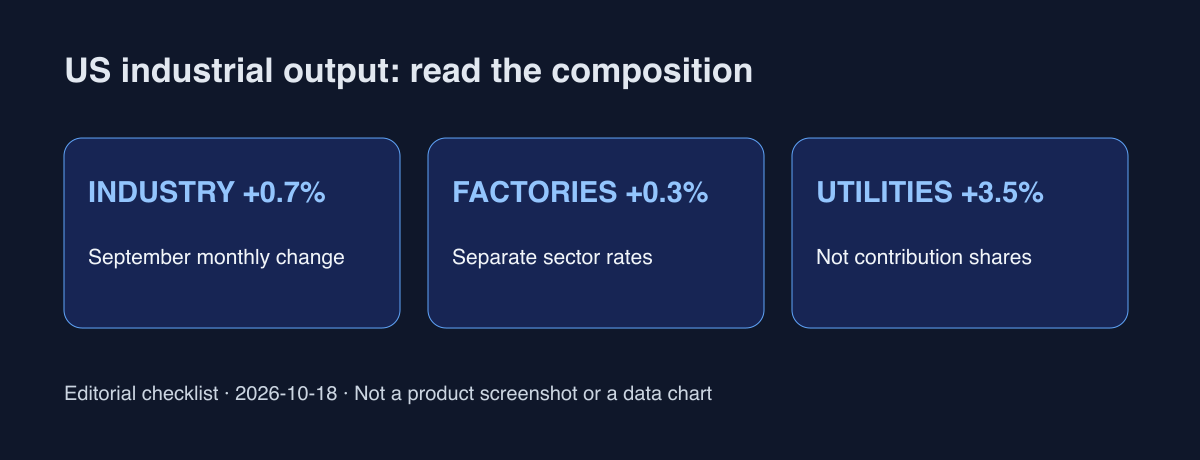
확인된 결과: 총지수와 업종은 같은 속도가 아니다
계절조정 기준 9월 산업생산은 전월 대비 0.7% 증가했다. 제조업은 0.3%, 광업은 0.2%, 유틸리티는 3.5% 증가했다. 총산업 가동률은 76.9%로 장기평균보다 2.5%포인트 낮았다. 9월 수치는 잠정치다. 업종별 증감률은 총지수에 대한 기여도가 아니므로 단순히 더하거나, 가장 높은 증가율만 보고 총증가의 대부분을 설명했다고 단정하면 안 된다. 이 숫자들은 한 기업의 주문·이익 전망도 아니다.
생산량·매출·가동률의 질문을 분리하기
G.17의 산업생산은 제조업·광업·전기 및 가스 유틸리티의 실질 산출을 다룬다. 판매액이나 서비스 경제 전체의 성장률로 바꿔 읽을 수 없다. 가동률은 계절조정 산출지수를 관련 생산능력지수로 나눈 비율이다. 생산량이 증가해도 생산능력이 함께 달라질 수 있으므로 수준과 변화율은 별도 칸에 적는 편이 좋다. 장기평균과의 격차는 비교 기준이지 다음 달 반등을 예약한 신호가 아니다.
작은 팀이 바꿀 것은 전망보다 확인 순서
이하 내용은 통계기관의 예측이 아닌 운영 제안이다. 하드웨어나 물리 상품을 발주하는 팀이라면 먼저 공급업체와 가까운 세부 업종을 찾고, 실제 견적의 단가·최소주문량·납기를 함께 적는다. 총지수 상승만으로 선주문을 늘리면 자사 수요와 연결되지 않는 재고가 쌓일 수 있다. 반대로 통계가 약하다고 확인된 고객 주문까지 무시할 이유도 없다. 거시 지표는 질문을 만드는 자료로, 계약과 발주 결정은 자체 증거로 연결한다.
가동률을 읽을 때 필요한 반론
유휴 생산능력이 있다는 해석만으로 공급업체가 즉시 가격을 내리거나 납기를 줄인다고 결론내릴 수 없다. 산업 전체 평균 안에서도 필요한 설비·인력·부품은 부족할 수 있고, 우리 팀이 사는 제품은 다른 병목을 가질 수 있다. 유틸리티의 큰 움직임도 제조업 주문이 같은 속도로 늘었다는 뜻이 아니다. 다만 업종 차이를 강조하느라 총산업의 개선 자체를 지워서는 안 된다. 총지수와 관련 업종을 함께 보고 상반된 증거를 남기는 태도가 필요하다.
공개 시장 논의에서는 생산 회복과 남는 생산능력이 실적에 무엇을 뜻하는지가 질문으로 등장한다. 이런 게시물은 독자의 관심 신호로만 보고 수치의 근거로 사용하지 않았다. 이번 글도 주가·환율·정책금리 경로를 예측하지 않는다. 물리적 산출 증가에서 기업 매출이나 투자수익으로 넘어가려면 제품 구성, 가격, 재고, 비용 등 추가 증거가 필요하기 때문이다.
다음 검토 때는 발표일, 대상 월, 계절조정 여부, 잠정·수정 표시, 총지수와 관련 업종, 자사 견적 변경을 한 기록에 남겨 보자. 새 수치가 나오면 과거 발표본을 지우지 말고 차이를 비교한다. 팀이 바꿀 가정과 그대로 둘 가정을 각각 한 문장으로 적으면 헤드라인에 맞춘 과도한 결정을 줄이는 데 도움이 된다. 이 글은 정보 제공을 위한 내용이며 투자 조언이 아니다.
공식 출처
Federal Reserve · September G.17
다음 발주 검토에서 총지수와 실제 공급업체 견적을 다른 칸에 기록해 보자.