
미국 GDP 3.4% 성장, 컴퓨터 수입이 늘어도 경제는 커져요
미국 경제가 3분기에 연율 3.4% 성장했어요. 10월 29일 나온 BEA 속보치는 2분기의 2.2%보다 빨라진 흐름을 보여줘요. 그런데 발표를 읽다 보면 투자 확대의 배경에도, GDP에서 차감하는 수입 증가의 배경에도 컴퓨터와 자본재가 등장해요. 같은 장비가 왜 양쪽에 보이는 걸까요?
3.4%는 석 달 동안 3.4% 늘었다는 뜻이 아니에요
이번 수치는 물가 영향을 조정한 실질 GDP의 전분기 대비 계절조정 연율이에요. BEA는 실제 분기 증가율을 0.8%로도 제시했어요. 3.4%는 그 분기의 속도가 네 분기 이어진다고 환산한 값이므로, 한 분기의 증가와 1년 환산 속도를 구분해야 해요.
2.2%에서 3.4%로의 변화는 1.2%포인트예요. 발표는 투자 증가세가 빨라지고 정부지출이 증가로 전환된 점을 성장 가속의 주된 배경으로 설명해요. 반면 수출은 감소로 돌아섰고 수입은 더 빠르게 늘었어요. 아래 차트는 같은 기준의 두 분기 실질 성장률만 비교했어요.
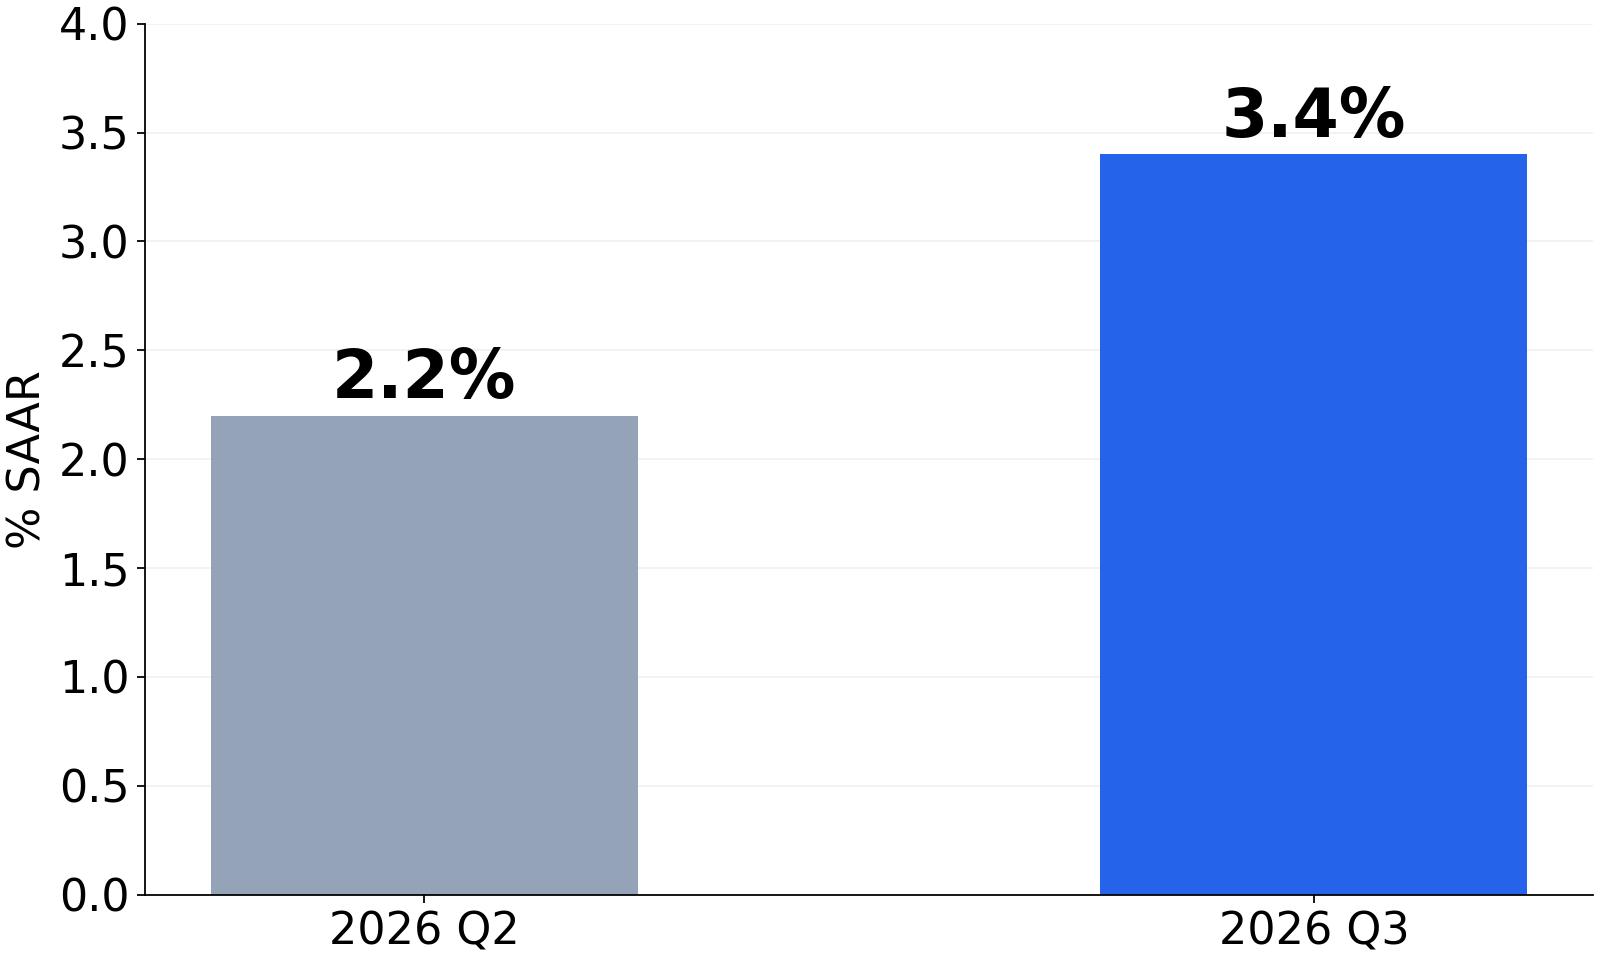
컴퓨터를 사는 지출과 국내 생산을 세는 방식
설비투자 증가를 이끈 것은 정보처리 장비, 특히 컴퓨터와 주변기기였어요. BEA는 이 판단에 무역통계와 9월 선행 경제지표 자료 등을 사용했다고 밝혔어요. 수입 증가에서는 자동차를 제외한 자본재가 가장 크게 기여했어요. 다만 이 설명만으로 컴퓨터 구매 전부를 AI 데이터센터 투자라고 단정할 수는 없어요.
GDP는 국내에서 생산한 부가가치를 세기 때문에 수입을 차감해요. 이해를 위한 단순 예로, 해외에서 생산한 장비 100을 국내 기업이 사면 투자에 100, 수입 차감에 -100이 들어가 해외 생산분이 국내 GDP로 남지 않게 돼요. 현실에는 유통·설치 등 국내 부가가치와 다른 거래도 있어요. 수입이 늘었다는 사실만으로 국내 수요가 약해졌다고 읽기는 어려운 이유예요.
재고가 늘어난 것과 최종 고객이 산 것은 달라요
이번 투자 증가에는 민간 재고투자도 중요했어요. 도매업과 제조업, 그중 비내구재 업종이 주요 배경이었어요. 재고투자는 쌓인 재고의 총량 그 자체가 아니라 해당 기간 재고가 얼마나 변했는지를 반영해요. 창고에 들어온 상품과 최종 고객에게 팔린 상품을 나눠 보면 성장률의 성격이 더 잘 보여요.
재고와 순수출, 정부지출을 제외한 민간 수요를 보는 지표도 있어요. 소비와 민간 고정투자를 합한 실질 민간 국내 최종구매는 2분기 4.6%에서 3분기 4.9%로 늘었어요. 모두 연율이에요. GDP와 나란히 보면 재고만으로 전체 성장 이야기를 설명하기 어렵다는 점을 알 수 있어요.
성장은 빨라졌지만 물가는 다른 속도로 움직였어요
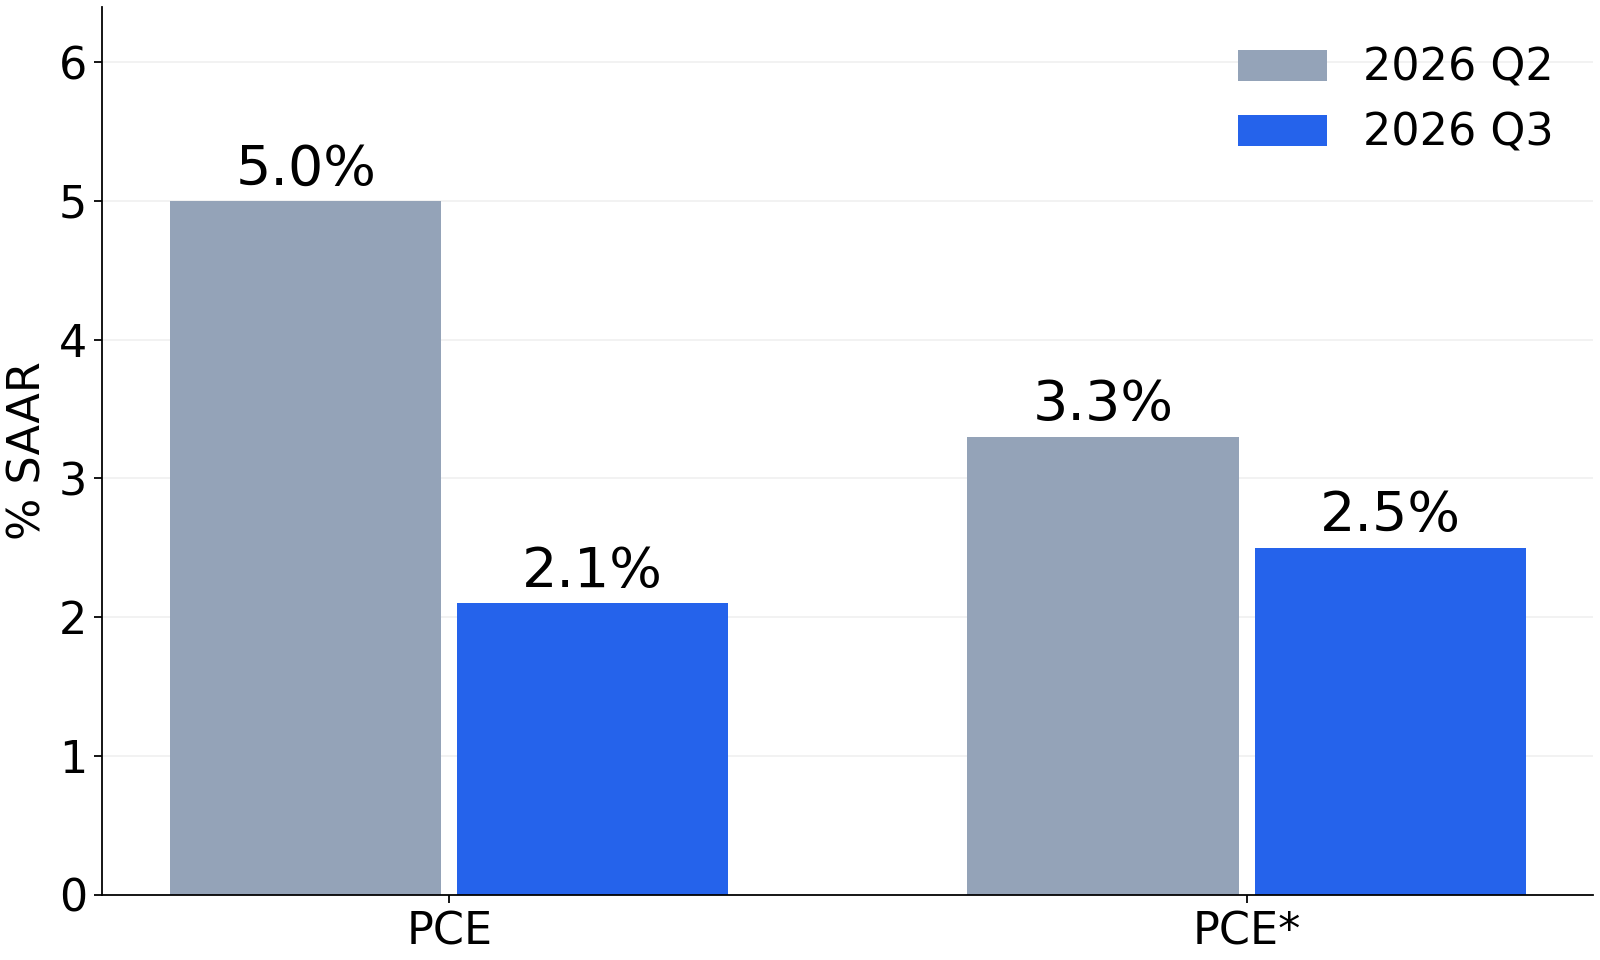
분기 PCE 물가지수 상승률은 연율 5.0%에서 2.1%로, 식품·에너지를 뺀 지수는 3.3%에서 2.5%로 낮아졌어요. 아래 차트의 PCE*는 식품·에너지 제외 지수예요. 분기 연율이므로 9월 월간 보고서의 전년 동월 대비 수치와 바로 같은 숫자로 비교하면 안 돼요.
이번 발표는 성장이 빨라지고 분기 물가 상승 속도가 낮아진 모습을 함께 보여줘요. 다음 추계는 11월 25일이에요. 그때는 헤드라인뿐 아니라 설비와 재고의 구성, 최종 수요가 얼마나 유지되는지 이어서 볼 만해요. 이 글은 경제 정보를 설명하는 자료이며 개인별 투자 조언이 아니에요.