
미국 소비지출은 0.5% 늘었는데, 소비량은 거의 제자리예요
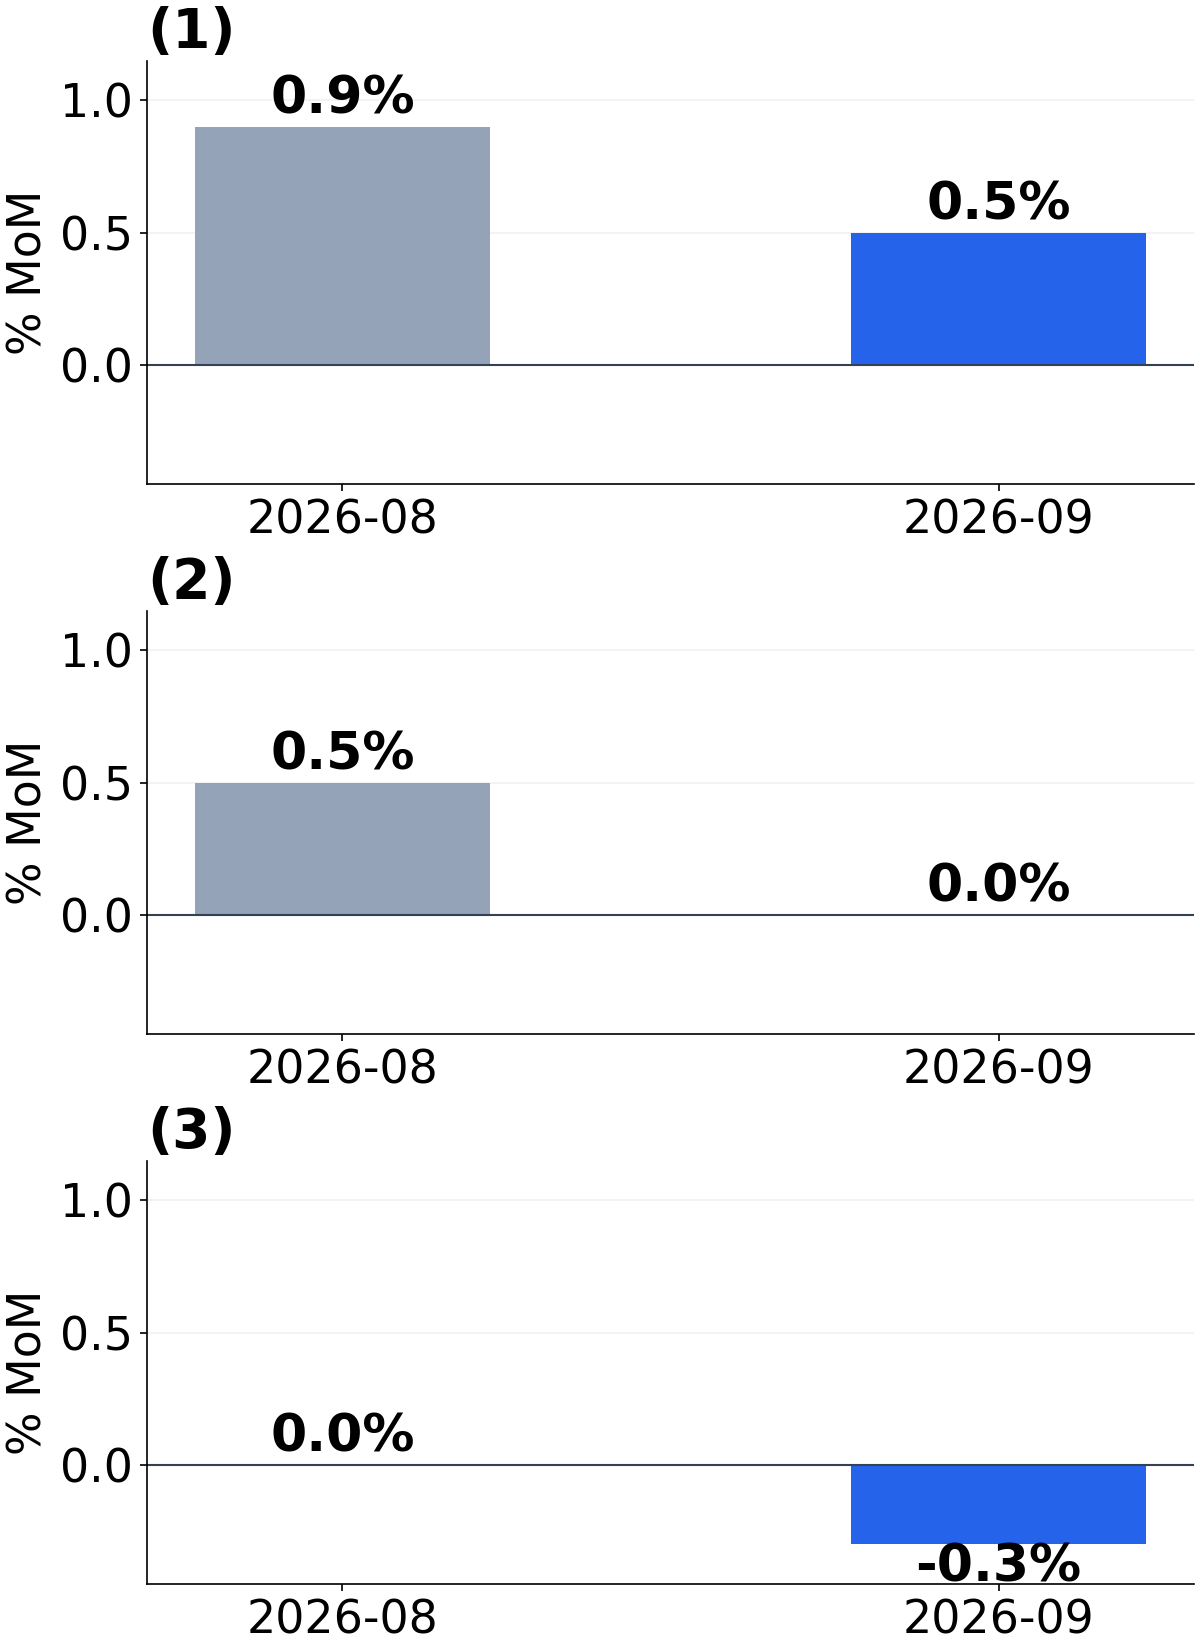
지갑에서 나간 돈이 늘었다고 해서 장바구니까지 커진 것은 아니에요. 미국 BEA가 10월 29일 발표한 9월 개인소득·소비지출 자료가 그 차이를 잘 보여줘요. 소비지출액은 전월보다 0.5% 늘었지만, 물가 변화를 제거한 실질 소비 증가는 0.1% 미만이었어요. 돈은 더 썼는데 소비량은 거의 제자리였다는 이야기예요.
지출 증가와 소비량 증가 사이에 물가가 있어요
PCE는 미국 거주자가 직접 사거나 그들을 대신해 구매한 상품·서비스의 가치를 포괄해요. 명목 지출은 거래 당시 가격으로 세고, 실질 지출은 가격 변화의 영향을 걷어내요. 9월 PCE 물가지수는 전월보다 0.5% 올랐어요. 명목 소비 증가율과 나란히 놓으면, 이번 지출 확대를 소비량의 강한 증가로 읽기 어려운 이유가 보여요.
BEA 표에서 9월 실질 PCE 증가율은 소수점 한 자리로 0.0%라고 표시돼요. 본문은 더 세밀하게 26억 달러 증가, 월간 증가율 0.1% 미만이라고 설명해요. 따라서 소비가 정확히 0이거나 감소했다고 바꾸어 쓰면 안 돼요. 아래 차트는 표와 같은 한 자리 반올림을 사용했으며 작은 양의 증가가 0.0으로 보일 수 있다는 점을 캡션에 남겼어요.
명목소득은 늘어도 구매력은 줄 수 있어요
개인소득과 세후 가처분소득은 각각 전월보다 0.2% 늘었어요. 그런데 실질 가처분소득은 0.3% 줄었어요. 소득 증가보다 물가 상승이 더 빨랐기 때문이에요. 세후에 쓸 수 있는 돈의 액수와 그 돈으로 살 수 있는 양을 구분하면, 소득 증가와 구매력 하락이 동시에 나오는 것이 모순은 아니에요.
가상의 쉬운 예로, 세후소득이 100에서 100.2로 늘고 같은 소비 묶음의 가격이 100에서 100.5로 오른다면, 소득은 늘어도 구매 가능한 묶음은 약 0.3% 줄어요. 실제 통계 계산을 그대로 복제한 것은 아니지만 방향을 이해하는 데 도움이 돼요. 인플레이션이 가계에 남기는 압력은 이렇게 소득과 가격을 함께 볼 때 더 또렷해져요.
늘어난 소비지출액에서는 서비스가 더 컸어요
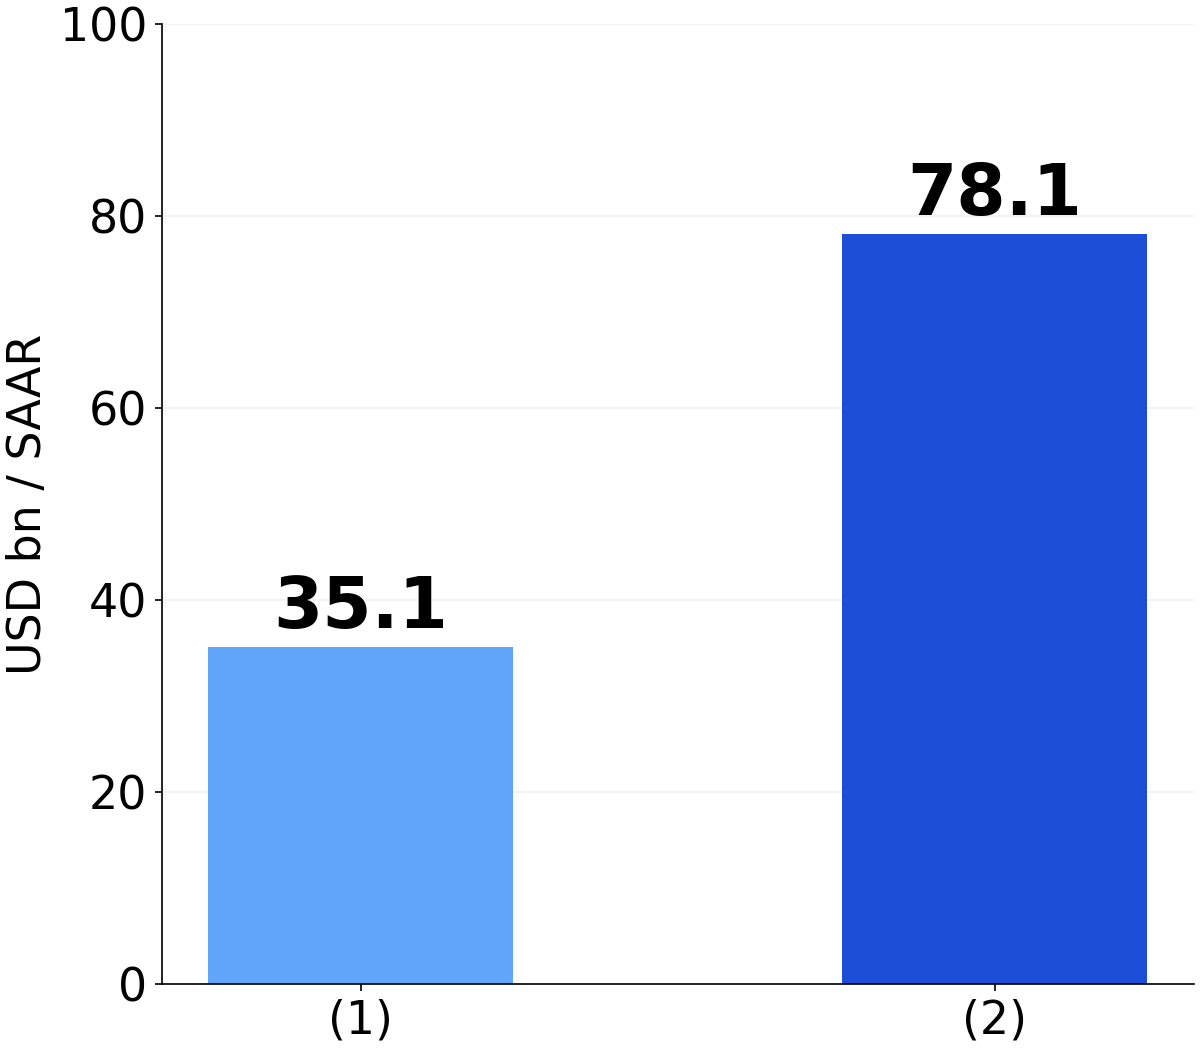
명목 PCE 증가액은 1,131억 달러였어요. 그중 상품은 351억 달러, 서비스는 781억 달러 증가했어요. 반올림 때문에 두 수의 합과 전체가 조금 다를 수 있어요. 이 달러 변화는 BEA의 계절조정 연율 수준끼리의 차이예요. 9월 한 달에만 추가로 그만큼 결제됐다는 뜻으로 읽지 않아요.
서비스가 증가액의 더 큰 몫을 차지한다는 것은 확인할 수 있어요. 하지만 이 구분만으로 서비스 소비량이 상품보다 빠르게 늘었다거나 모든 업종의 판매가 좋았다고 판단할 수는 없어요. 명목 금액에는 가격과 수량의 영향이 함께 들어가요. 두 번째 차트는 비중을 과장하는 원형 그래프 대신 같은 단위의 증가액만 비교했어요.
저축률 3.8%와 다음에 볼 숫자
개인저축률은 가처분소득 대비 개인저축의 비율로 3.8%였어요. 모든 가구가 소득의 3.8%를 저축했다는 뜻은 아니고, 가계 부문 전체를 집계한 비율이에요. 자산가격 상승으로 생긴 평가이익을 개인소득에 그대로 넣는 지표도 아니에요. 그래서 저축률 하나로 각 가구의 여유나 금융자산 상태까지 설명하기는 어려워요.
전년 동월 대비 PCE 물가는 3.6%, 식품·에너지 제외 지수는 3.1% 올랐어요. 월간으로는 각각 0.5%, 0.3%예요. 같은 날 GDP 발표의 분기 연율과는 비교 기간이 달라요. 9월 자료는 지출액이 늘어도 실질 소비와 실질 세후소득은 약할 수 있음을 보여줘요. 다음 발표는 11월 25일이며, 소비량과 구매력이 함께 회복되는지 이어서 볼 만해요. 이 글은 경제 정보이며 개인별 투자 조언이 아니에요.