
Eylül FOMC Faizini 0,25 Yüzde Puan Artırdı: Küçük Ekiplerin Öncelikli Olarak İncelemesi Gereken Maliyet Haritası
Faiz oranlarının arttığı haberini okuduğunuz sabah, küçük bir ekibin tüm maliyetleri aynı gün ve aynı oranda artmaz. Çünkü kredi faizlerinin güncellenme tarihi, dolar cinsinden faturaların ödeme günü ve müşterilerin satın alma kararı verdiği an birbirinden farklıdır. Bu karar, maliyetleri tek bir rakam üzerinden toptan artırmak yerine her bir kanalı yeniden gözden geçirmek için bir fırsattır.
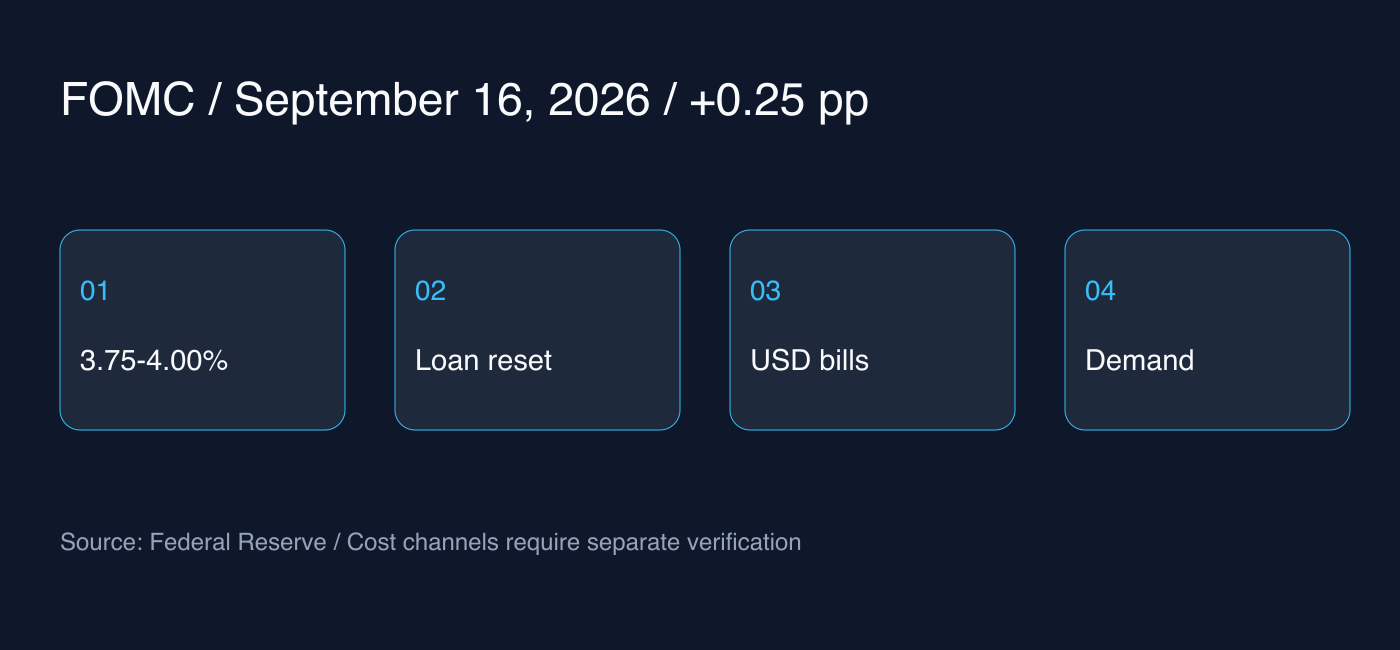
Fed, FOMC kararını ABD Doğu saatiyle 16 Eylül 2026 saat 14.00'te (Kore saatiyle 17 Eylül saat 03.00'te) açıkladı. Bu makale, 17 Eylül sabahı doğrulanan resmi verilere dayanarak gerçekleri ve operasyonel yorumları paylaşmaktadır; piyasa fiyatlarının veya döviz kurlarının fiili tepkilerini ölçen bir analiz değildir.
Kesinleşen Karar: %3,75-4,00 Hedef Aralığı
FOMC, federal fonlama faizi hedef aralığını 0,25 yüzde puan artırarak %3,75-4,00 seviyesine çıkarmaya karar verdi. Resmi bildiri 12'ye 0 oy birliğiyle kabul edildi ve bankacılık sisteminde yeterli rezerv bulundurma politikasının sürdürüleceği belirtildi. Bu oran ABD'nin politika faizi hedef aralığı olup Kore'nin politika faizini veya münferit şirketlerin kredi faiz oranlarını temsil etmemektedir.
Bildiride ekonomik faaliyetlerin güçlü bir şekilde genişlediği ve enflasyonun hâlâ yüksek seyrettiği değerlendirildi. Aynı gün ekonomik projeksiyonlar da yayımlandı. Ancak bu tahminler, her bir katılımcının uygun para politikası varsayımlarına dayanan beklentiler olup gelecekteki faiz patikasını garanti eden bir taahhüt olarak görülmemelidir.
İlk Harita: Kredilerin Faiz Güncelleme Tarihleri
Aşağıdaki hususlar bu karardan otomatik olarak çıkarılan tahminler değil, iş operasyonlarına yönelik inceleme önerileridir. Öncelikle kredilerin veya kredi limitlerinin para birimini, sabit ya da değişken faizli olup olmadığını, gösterge faiz ile marj oranını ve bir sonraki faiz güncelleme tarihini kontrol edin. Politika faizinin değişmiş olması ile fiili faiz faturasının değişeceği an birbirinden farklı olabilir.
Sabit faizli bir sözleşmeyse öncelikle mevcut geçerlilik döneminin şartları incelenmelidir. Değişken faizli olsa bile hangi göstergenin ne zaman yansıtıldığına bağlı olarak etkisi değişiklik gösterir. Tüm borçlanmalara toptan 0,25 yüzde puan ekleyen bir tablo hesaplama açısından basittir ancak sözleşme yapısının gözden kaçmasına yol açabilir.
Hesaplama Örnekleri Yalnızca Riski Açıklamak İçindir
Varsayımsal 100.000 dolarlık bir bakiyeye yıllık tam 0,25 yüzde puan eklenirse basit yıllık faiz 250 dolar artar. Bu, yalnızca anapara ile faiz değişiminin çarpıldığı açıklama amaçlı bir hesaplamadır. Gerçek sözleşmedeki geri ödeme planını, komisyonları, geçerli gün sayısını ve gösterge faizin yansıtılma yöntemini içeren bir maliyet tahmini değildir.
Bu örneği şirket bütçenizde kullanabilmek için öncelikle ilgili bakiyenin fiilen aynı faiz değişimine maruz kalıp kalmadığını teyit etmeniz gerekir. Kesin maliyet, sözleşme şartları ve finansal kuruluşların bilgilendirmeleri esas alınarak hesaplanmalıdır. Buradaki amaç, rakamları küçük ya da büyük göstermek değil, varsayımların sınırlarını net bir şekilde ortaya koymaktır.
İkinci Harita: Dolar Faturaları ve Döviz Çevrim Zamanlaması
Bulut hizmetleri, reklamlar ve harici araçlar için dolar üzerinden ödeme yapıyorsanız; birim fiyatı, döviz kurunu ve kullanım miktarını ayrı ayrı not edin. Fatura tutarı artsa bile bunun hizmet fiyatındaki artıştan mı, kullanımın çoğalmasından mı yoksa kur etkisinden mi kaynaklandığını hemen anlamak mümkün olmayabilir. Yalnızca politika faizinin artması da bir sonraki ödeme tarihindeki döviz kuru yönünü kesinleştiremez.
Ekibinizin gider tablosunda tedarikçi para birimini, planlanan ödeme tarihini ve son dönem kullanım miktarlarını bir arada tutun. Hali hazırda dolar cinsinden geliri olan bir ekipseniz harcama ve giriş zamanlamalarını da karşılaştırabilirsiniz. Bu, somut bir döviz alım satımı veya hedge işlemi önermek değil, nakdin para birimini ve zamanlamasını kontrol etme sürecidir.
Üçüncü Harita: Müşteri Talebindeki Zaman Farkı
Finansal koşulların talebe yansıma hızı müşteriye ve ürüne göre değişir. Uzun vadeli sözleşmesi olan kurumsal müşteriler, aylık aboneler ve tüketim malları alıcıları aynı gün aynı tepkiyi vermeyebilir. Tek bir makroekonomik haber nedeniyle tüm müşteri segmentlerinin gelir varsayımlarını aynı oranda düşürmek, şirket içi nüansları gölgeleyebilir.
Son dönem dönüşüm oranlarını, yenilemeleri, iptalleri ve ödeme gecikmelerini ayrı göstergeler halinde inceleyin. Bir hareketlilik gözlemlenirse bunu fiyat değişiklikleri, ürün sorunları ve mevsimsellikle birlikte değerlendirin. Bir gelişmenin faiz kararıyla aynı dönemde gerçekleşmiş olması, nedenin tek başına faiz olduğunu kanıtlamaz.
Manşetleri ve Beklentileri Okurken Dikkat Edilmesi Gereken Sınırlar
Faiz artışının ardından ek artış olasılıkları piyasa söyleminin merkezine kolayca yerleşebilir. Ancak bu yazı piyasanın genel beklentilerini veya yatırımcı tepkilerini ölçmemiştir. Politika kararları, katılımcı tahminleri ve piyasa fiyatlamaları birbirinden farklı veriler olduğundan birini diğerinin kesin kanıtı saymamak gerekir.
Ters yönde riskler de mevcuttur. Borçlanması az ve nakit akışı istikrarlı olan işletmeler için anlık doğrudan etki sınırlı kalabilir. Buna karşılık yeniden borçlanma/finansman tarihi yaklaşan ekipler için gelecek aydan ziyade sözleşme yenileme dönemindeki koşullar daha kritik olabilir. Sektör ortalamalarından önce kendi borç vadelerinizin yapısı gelir.
Bugünkü Toplantıdan Çıkarılacak Tek Sayfalık Özet
Önümüzdeki üç ayın temel faiz güncelleme tarihlerini ve dolar ödeme günlerini not edin; yalnızca fiilen değişebilecek maliyetleri işaretleyin. Ardından müşteri talebini izleyecek şirket içi göstergeleri ve bir sonraki inceleme tarihini belirleyin. Henüz teyit edilmemiş değerleri tahminlerin arkasına gizlemek yerine "doğrulanmamış" olarak bırakıp sorumlu bir kişi atamak daha sağlıklıdır.
Bu karar hedef aralığı değiştirmiştir ancak her işletme için tek bir doğru cevap sunmaz. Operasyonel kararlarda kullanılabilmesi için politika rakamlarından sözleşme şartlarına, nakit takvimine ve müşteri metriklerine uzanan bağlantıların netleştirilmesi gerekir. Bu makale bilgilendirme amaçlı bir ekonomik değerlendirme olup kişisel yatırım veya finansal danışmanlık niteliği taşımaz.