
ABD GSYH’si %3,4 büyüdü: bilgisayar ithalatı neden bununla uyumlu?
ABD ekonomisi üçüncü çeyrekte yıllıklandırılmış %3,4 büyüdü; ikinci çeyrekte %2,2 idi. BEA bunu 29 Ekim’de açıkladı. Bilgisayarlar ve sermaye malları hem yatırımda hem GSYH’den çıkarılan ithalatta yer alıyor. İkisi nasıl bağdaşıyor?
%3,4 üç aylık artış değildir
Bu, enflasyondan arındırılmış GSYH’nin mevsimsellikten arındırılmış çeyreklik değişiminin yıllıklandırılmasıdır. BEA çeyrek artışını %0,8 olarak da verir. %3,4, hızın dört çeyrek sürmesini varsayar; üç ayda gerçekleşmiş artış değildir.
%2,2’den %3,4’e değişim 1,2 yüzde puandır. BEA hızlanmayı esas olarak yatırım ve yeniden artan kamu harcamalarıyla açıklar; düşen ihracat bunu kısmen dengeler. İthalat da hızlanmıştır. Grafik aynı yıllıklandırılmış ölçüyü karşılaştırır.
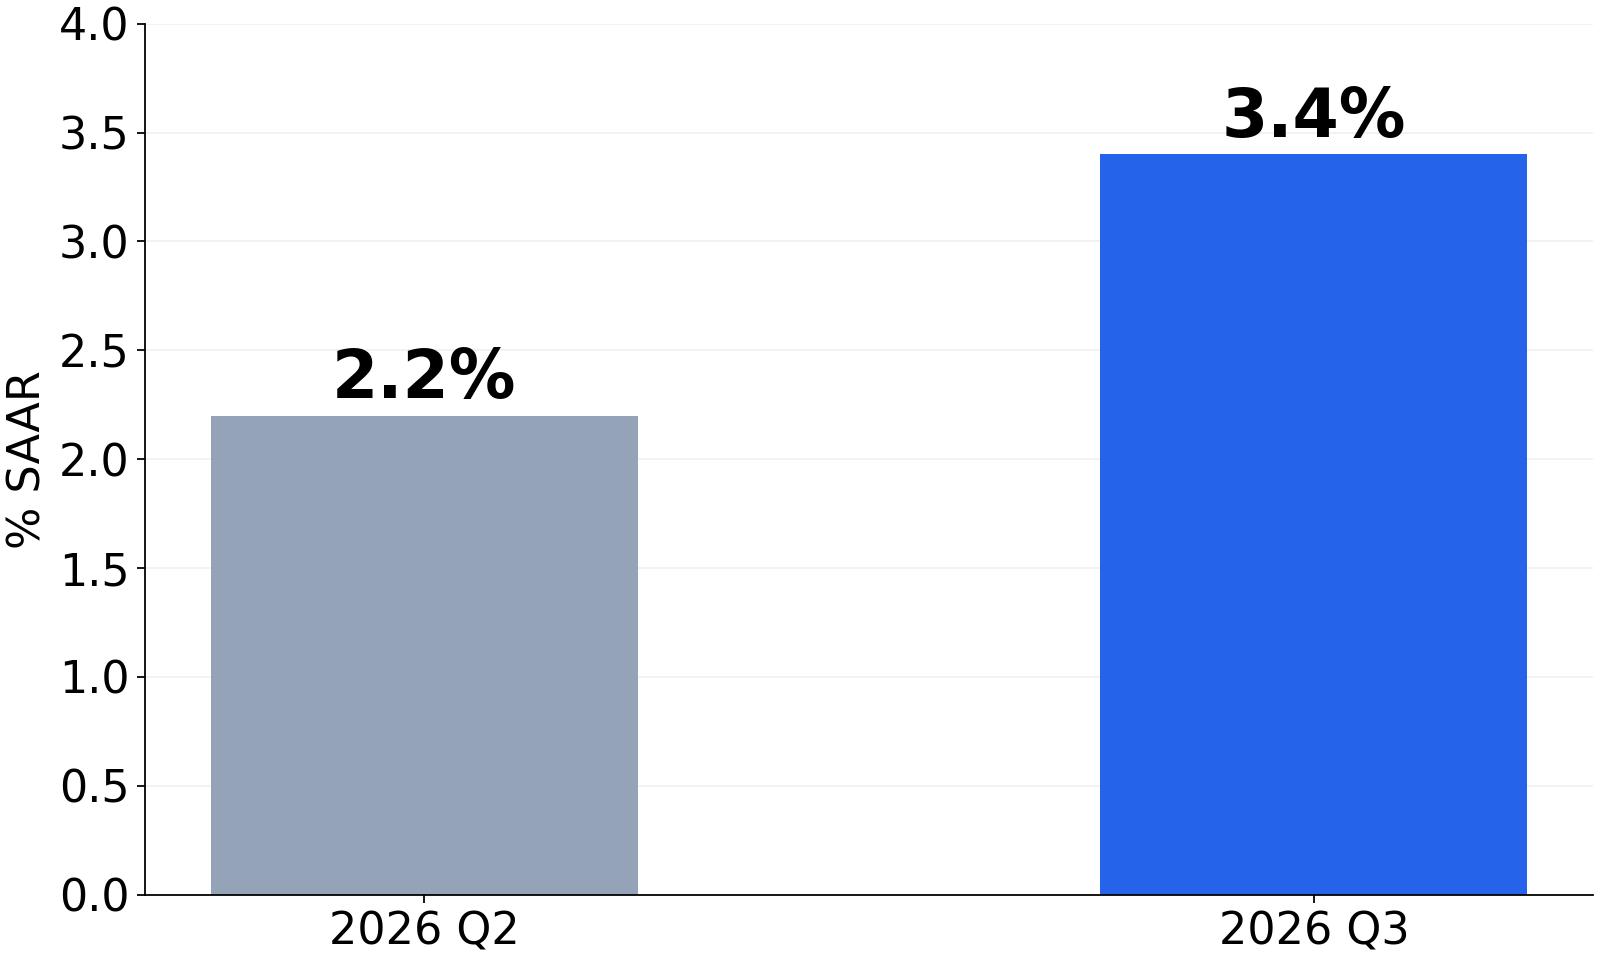
Bilgisayar satın almak ve yerli üretimi saymak
Ekipman yatırımına bilgi işleme cihazları, özellikle bilgisayar ve çevre birimleri öncülük etti. BEA ticaret verileri ile eylül öncü göstergelerini kullanır. Otomotiv hariç sermaye malları ithalata en büyük katkıyı yaptı. Bu, her bilgisayarın AI veri merkezi için alındığını kanıtlamaz.
GSYH ülke içinde üretilen değeri sayar. Basitleştirilmiş örnekte, 100 değerinde yabancı ekipman almak yatırıma 100 ekler ve ithalat olarak 100 çıkarır. Yabancı üretim yerli GSYH’de kalmaz. Dağıtım ve kurulum ek yerli değer yaratabilir. Yüksek ithalat tek başına zayıf talep anlamına gelmez.
Stok birikimi nihai müşteri alımı değildir
Özel stok yatırımı da etkiliydi; özellikle toptan ticaret ve dayanıksız mal imalatı. Dönem içindeki stok değişimi ölçülür, toplam stok değil. Depoya giriş ile son müşteriye satış farklı aşamalardır.
Özel yurtiçi alıcılara reel nihai satışlar tüketim ve brüt özel sabit yatırımı birleştirir; stok, net ihracat ve kamu dışarıda kalır. Yıllıklandırılmış büyüme %4,6’dan %4,9’a çıktı. GSYH ile birlikte bakıldığında büyümenin yalnız stoklara indirgenemeyeceğini gösterir.
Büyüme hızlandı, çeyreklik enflasyon yavaşladı
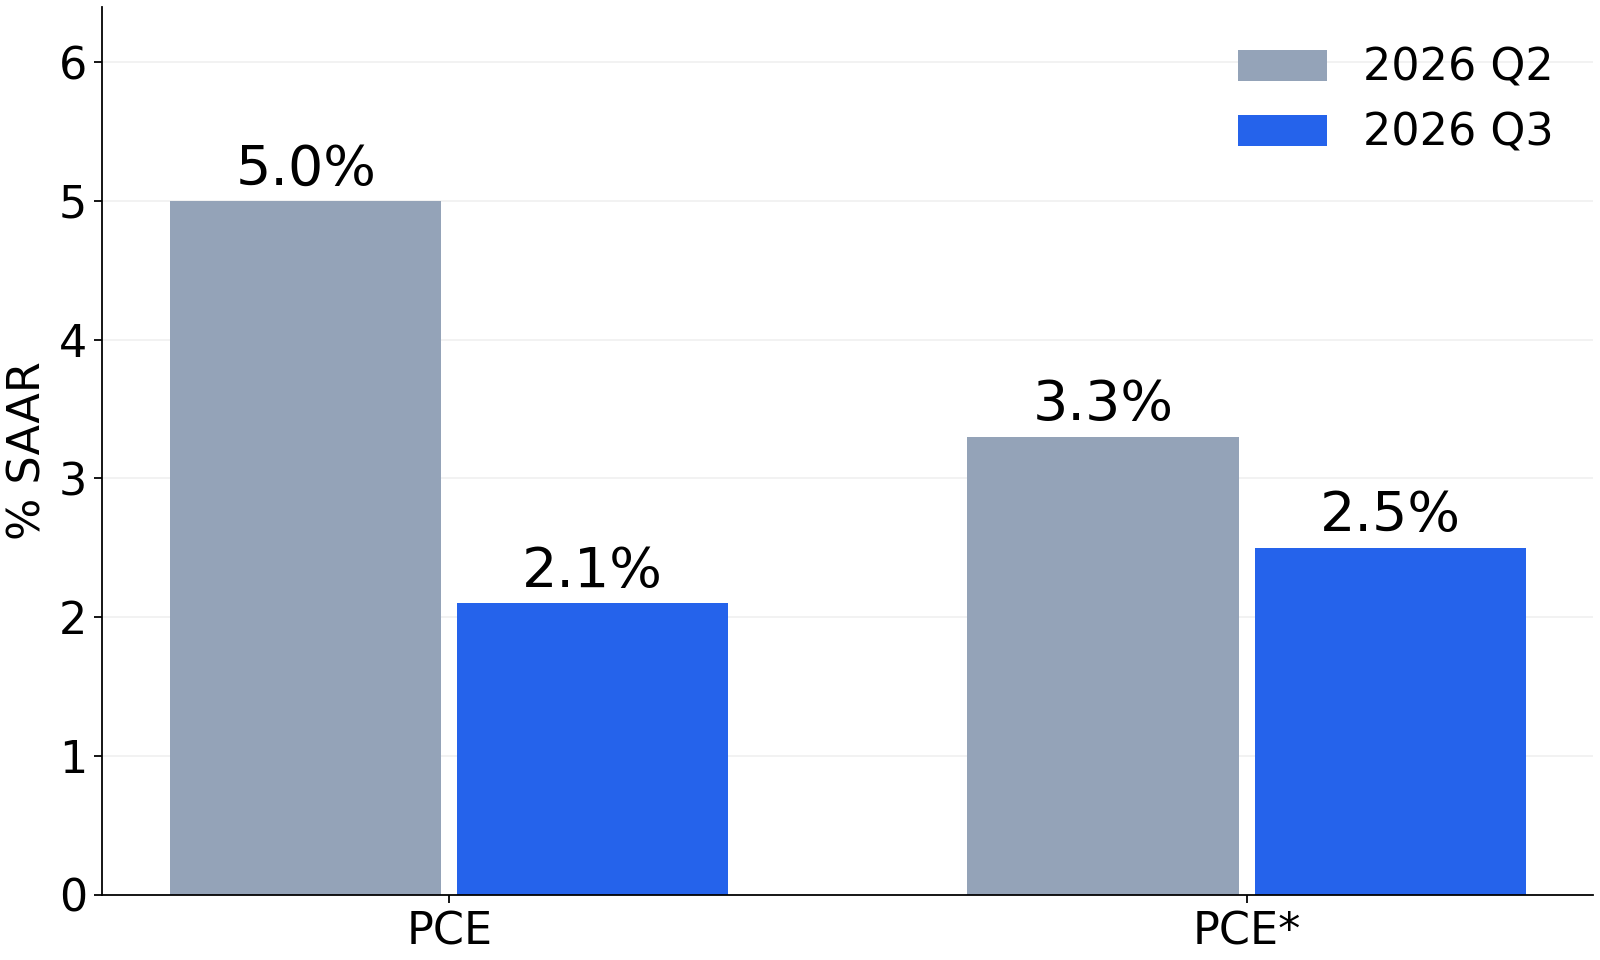
PCE fiyat endeksi yıllıklandırılmış %5,0’dan %2,1’e; gıda ve enerji hariç endeks %3,3’ten %2,5’e geriledi. Grafikte PCE* bu hariç tutmayı belirtir. Bunlar çeyreklik yıllıklandırılmış hızlardır, eylül aylık raporundaki yıllık değişimler değildir.
Açıklama daha hızlı üretim ve daha yavaş çeyreklik fiyat artışını birleştiriyor. Sonraki tahmin 25 Kasım’da. Ekipman, stok bileşimi ve nihai talebin sürmesi manşet kadar önemli. Yazı ekonomik bilgi sunar, kişisel yatırım tavsiyesi değildir.