
美國9月工業生產增0.7%:區分工廠與公用事業
Invest
瀏覽 4
工業生產上升的標題容易被讀成工廠訂單全面復甦。但電力、燃氣與製造業未必反映同樣需求。對2026年10月16日公布的9月G.17,應先區分總體與自身相關產業。本文把確認資料與營運解讀分開。
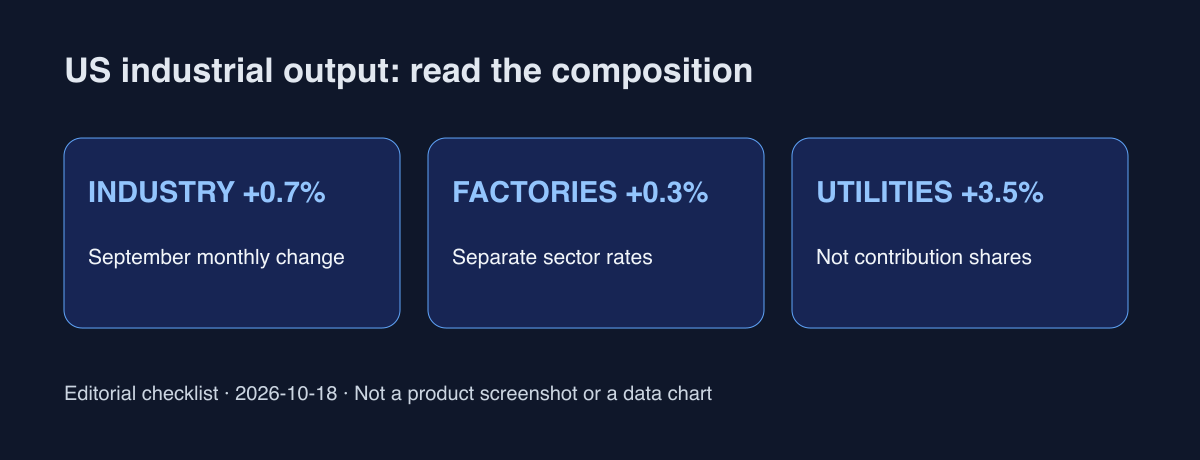
確認結果:各產業速度不同
季調工業生產月增0.7%,製造業0.3%、採礦業0.2%、公用事業3.5%。整體產能利用率為76.9%,低於長期平均2.5個百分點。9月為初值。產業增速並非能直接相加的總體貢獻,不能只憑最大增速斷言其解釋大部分成長,也不是企業訂單或獲利預測。
分開產出、營收與利用率
G.17衡量製造、採礦、電力與燃氣的實質產出,不是銷售額或整個服務經濟成長率。利用率為季調產出指數對相應產能指數的比率。水準與變動率宜分欄記錄。低於歷史平均不保證下月回升,整體餘裕也不代表所需產品沒有瓶頸。
先改變查核順序
以下是營運建議。採購實體商品的團隊可先找供應商相關產業,再記錄真實報價、最低訂購量與交期。只因總體上升增加預訂,可能堆出脫離自身需求的庫存;總經資料轉弱也不否定已確認客戶訂單。指標用來提問,合約與採購須連接自身證據。
關於閒置產能的反論
平均存在餘裕不保證供應商立即降價或縮短交期。特定設備、人員、零件仍可能短缺。公用事業大增不證明工廠訂單同速成長。但強調結構也不應抹去整體改善,應同時保留總體、相關產業與反向證據。
公開市場討論關注產出與剩餘產能如何影響獲利,只作讀者興趣線索,不作數字依據。本文不預測股價、匯率或政策利率。從實物產出推到營收,仍需產品組合、售價、庫存與成本證據。
下次複核時一併記錄發布日、統計月、季調、初值修訂標記、總體、產業與報價變動。保留舊發布本,分別寫下要改與維持的假設。本文僅供資訊參考,不構成財務或投資建議。
官方來源
Federal Reserve · September G.17
下次採購複核,將總指數與供應商實際報價分欄記錄。