
Subida de tipos de 0,25 puntos porcentuales en el FOMC de septiembre: un mapa de costes que los equipos pequeños deberían revisar primero
La mañana en que se conocen las noticias sobre una subida de tipos de interés, no todos los costes de un equipo pequeño aumentan el mismo día ni en la misma proporción. Esto se debe a que las fechas de revisión de los tipos de los préstamos, las fechas de pago de las facturas en dólares y el momento en que los clientes deciden comprar son diferentes. Esta decisión es una oportunidad para comprobar de nuevo cada una de estas vías en lugar de limitarse a inflar los costes con una cifra global.
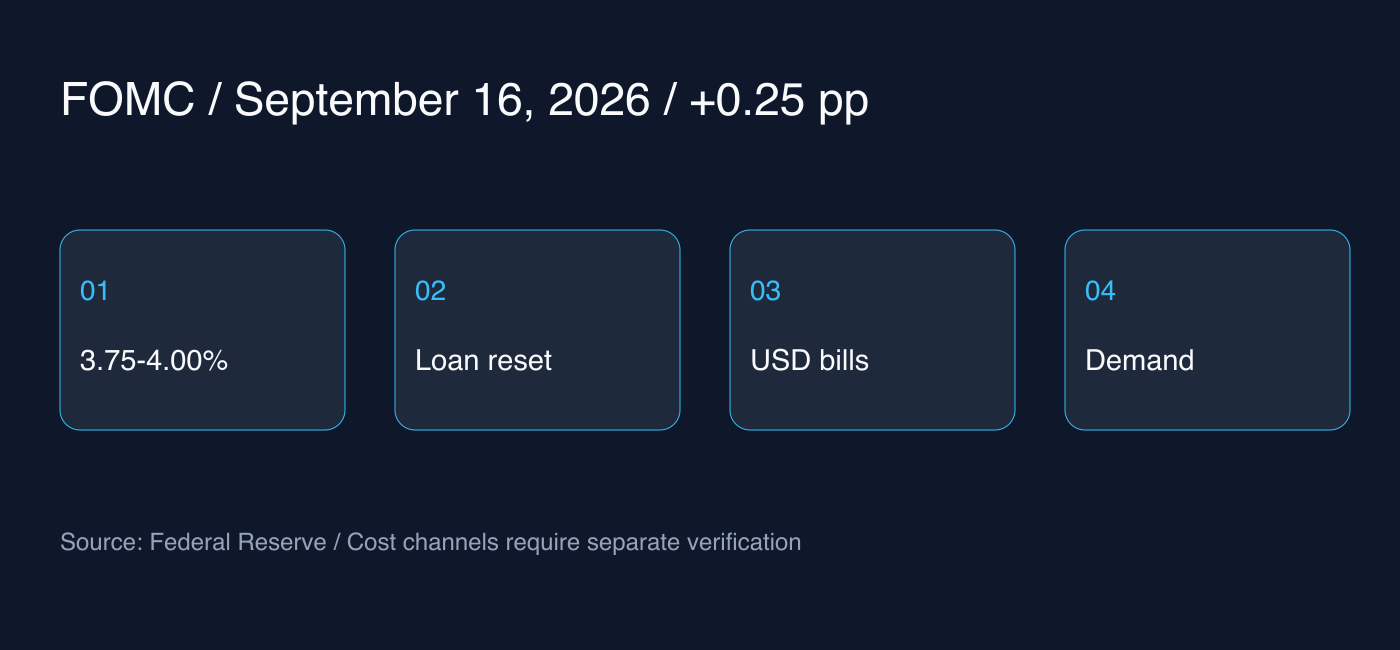
La Reserva Federal de EE. UU. anunció la decisión del FOMC a las 14:00 del 16 de septiembre de 2026, hora del este de EE. UU. (03:00 del 17 de septiembre, hora estándar de Corea). Este artículo comparte hechos e interpretaciones operativas a partir de los datos oficiales confirmados la mañana del 17 de septiembre. No se trata de un análisis que mida la reacción real de los precios de mercado o los tipos de cambio.
Decisión confirmada: rango objetivo del 3,75 al 4,00 %
El FOMC decidió elevar el rango objetivo del tipo de los fondos federales en 0,25 puntos porcentuales, situándolo entre el 3,75 % y el 4,00 %. La declaración oficial se aprobó por 12 votos a favor y 0 en contra, y señaló que continuará la política de mantener reservas suficientes en el sistema bancario. Este es el rango objetivo del tipo de interés oficial de Estados Unidos y no se refiere al tipo de interés de referencia de Corea ni a los tipos de los préstamos de empresas individuales.
El comunicado evaluó que la actividad económica se está expandiendo a un ritmo sólido y que la inflación sigue siendo elevada. El mismo día también se publicaron las proyecciones económicas. No obstante, las previsiones son estimaciones basadas en los supuestos de política monetaria apropiada de cada participante y no deben interpretarse como un compromiso que garantice la trayectoria futura de los tipos de interés.
Primer mapa: la fecha de reajuste de los préstamos
Lo que sigue no son predicciones derivadas automáticamente de esta decisión, sino sugerencias de control para la gestión del negocio. En primer lugar, compruebe la divisa de los préstamos o líneas de crédito, si son a tipo fijo o variable, el tipo de referencia y el diferencial, así como la próxima fecha de reajuste. El hecho de que el tipo de interés oficial haya cambiado y el momento en que cambia el importe real de los intereses facturados pueden diferir.
Si se trata de un contrato a tipo fijo, primero se deben revisar las condiciones del periodo de aplicación actual. Incluso con un tipo variable, el impacto variará en función de qué indicador se refleje y cuándo. Una tabla que sume sistemáticamente 0,25 puntos porcentuales a todas las deudas simplifica el cálculo, pero puede pasar por alto la estructura de los contratos.
Los ejemplos de cálculo solo sirven para ilustrar la exposición
Si se aplicara exactamente un aumento anual de 0,25 puntos porcentuales sobre un saldo ficticio de 100 000 dólares, el interés anual simple aumentaría en 250 dólares. Este es un cálculo meramente ilustrativo que multiplica el principal por la variación del tipo. No constituye una estimación que incluya el calendario de pagos del contrato real, las comisiones, el cómputo de días o el método de repercusión del tipo de referencia.
Para aplicar este ejemplo al presupuesto de su empresa, primero debe verificar si ese saldo está realmente expuesto a la misma variación de tipos. Los costes exactos se calculan a partir de los contratos y las notificaciones de la entidad financiera. El objetivo es delimitar hasta dónde llegan los supuestos, en lugar de hacer que las cifras parezcan menores o mayores de lo que son.
Segundo mapa: facturas en dólares y momento del cambio de divisas
Si paga servicios en la nube, publicidad o herramientas externas en dólares, anote por separado el precio unitario del servicio, el tipo de cambio y el volumen de uso. Si el importe de la factura en wones aumenta, no es posible saber de inmediato si se debe a una subida de precios del servicio, a un mayor consumo o al efecto de la conversión de divisas. La subida del tipo de interés oficial por sí sola tampoco permite determinar con certeza la dirección del tipo de cambio en la próxima fecha de pago.
En la tabla de costes del equipo, registre la divisa del proveedor, la fecha prevista de pago y el consumo reciente. Si el equipo ya genera ingresos en dólares, también puede comparar los momentos de desembolso y de entrada de fondos. No se trata de recomendar operaciones concretas de cambio de divisas o de cobertura, sino de verificar la divisa y los plazos de su flujo de caja.
Tercer mapa: el desfase temporal en la demanda de los clientes
La velocidad a la que las condiciones financieras se transmiten a la demanda varía según el cliente y el producto. Los clientes con contratos a largo plazo, los suscriptores mensuales y los compradores de bienes de consumo pueden no reaccionar el mismo día ni de la misma manera. Reducir las previsiones de ingresos de todos los segmentos de clientes en la misma proporción a causa de una sola noticia macroeconómica puede ocultar diferencias internas.
Examine las tasas recientes de conversión, renovaciones, cancelaciones y retrasos en los pagos como métricas independientes. Si se aprecian variaciones, analícelas junto con posibles cambios de precios, problemas con el producto o factores estacionales. El mero hecho de que coincidan en el tiempo con una decisión sobre los tipos de interés no demuestra que esta sea la causa.
Precauciones al interpretar titulares y previsiones
Tras una subida de tipos, es fácil que la posibilidad de nuevos aumentos pase a monopolizar el relato del mercado. Sin embargo, este artículo no mide las expectativas generales del mercado ni la reacción de los inversores. Las decisiones de política monetaria, las previsiones de los participantes y los precios de mercado son fuentes distintas, por lo que es preferible no tomar una de ellas como prueba definitiva de otra.
Existe también el riesgo contrario. Para las empresas con poco endeudamiento y entradas de efectivo estables, el impacto directo inmediato puede ser limitado. Por el contrario, para los equipos con una refinanciación próxima, las condiciones en el momento de renovar el contrato pueden resultar más determinantes que las del mes siguiente. La estructura de vencimientos propia prima sobre la media del sector.
La hoja resumen para la reunión de hoy
Anote las principales fechas de revisión de intereses y de pago en dólares para los próximos tres meses, y señale únicamente los costes que realmente puedan variar. A continuación, defina las métricas internas para supervisar la demanda de los clientes y fije la fecha de la próxima revisión. Aquellos valores que aún no se hayan podido confirmar es mejor dejarlos marcados como pendientes y asignarles un responsable, en lugar de ocultarlos tras estimaciones.
Esta decisión ha modificado el rango objetivo, pero no ofrece respuestas hechas para cada negocio concreto. Es necesario comprobar el vínculo que desciende desde las cifras de la política monetaria hasta las condiciones contractuales, el calendario de tesorería y las métricas de clientes para poder fundamentar las decisiones operativas. Este artículo es un comentario económico meramente informativo y no constituye asesoramiento financiero ni de inversión personalizado.